波克夏2015年股東會問答錄

巴菲特、孟格在《擁有我朋友的一點幫助》歌曲中出場。
開場白一如既往的幽默:我是華倫他是查理,現在他還能聽見,我還能看見,因此我們搭伙。

波克夏去年表現超出以往
巴菲特:CenturyLink會議中心所有的房間都擠滿了人,今年參會的人數超過以往。感謝公司宣傳片的導演,以及我們的好鄰居唐基奧(當地一位知名商人)。公司的稅後盈利數據已投影在大屏幕上,波克夏去年的業績表現比以往好很多,不僅表現在盈利能力上,還表現在其他諸多指標上。

首個問題:沒效率不是資本主義
持股15年的股東:我問兩個關乎公司是否道德的問題:
  1. 西雅圖時報報導了公司麾下房地產商克萊頓(Clayton)的掠奪性貸款政策,
  2. 公司與3G資本已多次合作,而3G收購公司後往往大幅裁員,股東對這種合作感到擔心。我認為波克夏是一個有社會責任感的公司,但現在出了問題。
巴菲特:克萊頓沒有任何不道德的行為,與多數貸款提供商不同,克萊頓將抵押貸款計入自己的資產負債表,如果抵押貸款出問題,公司和房主都會倒霉,因此克萊頓沒有動機去發放預計未來可能違約的貸款。克萊頓和社區及購房者有同樣的目標和利益,克萊頓房屋的多數買主沒有足夠的信用級別,不能獲得政府支持的抵押貸款,如果克萊頓不放貸,許多人不可能獲得住房,違約的很大原因是因為購房者失業,但我認為不應該因此而剝奪他們購房的權力。

西雅圖時報的相關報導存在常識錯誤,將實際只有3%的稅前利潤率混同為20%的毛利率。毛利潤和淨利潤的差別是關鍵,記者錯誤地把這兩個概念混為一談。我無需為克萊頓的借貸運作做出任何道歉,的確3%的人因為違約失去了房屋是事實,但97%的人因此擁有了房子,他們每個月負擔的本金和利息不到600美元。

我沒有收到與克萊頓有關聯的任何人的投訴電話。同時,克萊頓在每一個州的融資都受到監管。在過去3年,我們接受了來個多個州的91次檢查。他們檢查我們的業務並且指出這些業務符合法律規定。在這些檢查中,我記得我們收到的最大罰單只有5500美元。

失業、死亡和離婚在高價房屋的持有者身上也會發生,但這些更多的影響的是「生活在貧困邊緣的人們」,經濟危機時期,2008至2009年的抵押貸款違約率要比克萊頓的「高上很多倍」。

至於3G收購企業後大舉裁員的問題,裁減必要數量的員工後被收購公司的運營一直非常好,我們從來認為,一家公司僱傭的員工不能超過必需的程度, 一個例證是二戰後美國鐵路業曾有160萬僱員,現在已不到20萬,但後者運輸了更多的貨物,安全運輸的里程也更長,這根本就不是道德的問題,是工業發展趨勢,隨著時間推移,資本主義必需追求效率。

未來10年可盈利公司的五個特徵
問:你能說出對其未來10年盈利前景有信心的公司所具有的至少5項特點嗎?

孟格:波克夏並沒有收購企業的單一標準。我們無法給你一個方程式,但我們會從過去吸取經驗教訓。比起預測公司將來會表現得如何,我們更傾向於去考慮過往事情會不會影響一筆潛在的交易。

巴菲特:並沒有關於公司該有的5個特點的清單,但我們看好一些有著合理特點的公司未來5年的前景。我們考慮的一個重要的問題是:我們真的希望與這些人結成夥伴關係、並且寄望於他們在未來有良好表現嗎?這種問題讓我們終止了許多交易。

分佈式發電
問:你認為分佈式發電會成為現有公用事業體系的威脅嗎?

巴菲特:分佈式能源我們一直十分關注…最好的防禦是非常低成本的能源。在我們國家真正用慣了太陽能的人還很少。

孟格:很明顯我們將使用更多的可再生能源,目前波克夏能源公司20%的能源來自於風能。

IBM是非常可靠的公司
問:這個問題請讓查理回答,您讓巴菲特戒了雪茄他照做了,那你有說服他不要買IBM的股票嗎?

孟格:我沒有這樣做過。我認為IBM是非常可靠的公司。它仍是一家巨頭企業,一家非常令人敬佩的企業。如果人們的判斷總是對,我和華倫也不會像現在這樣富。

巴菲特:我們不鼓勵其他人跟著我們投資一樣的企業。如果我們明年或以後想要買這隻股票,那我們就不會希望它的價格現在就漲上去。

保險投資上的三次特別好運
問:巴菲特先生,您是否同意波克夏的成功是難以複製的呢?

巴菲特:我的確有很好的運氣,在保險業真的有三次非常非常幸運。我最初的成功投資是在保險公司身上取得的,我喜歡這些選擇是因為我懂得一些東西。如果從頭再來,我會找到保險行業之外的選擇,從而將注意力轉移到那些方面。這三次非常的幸運是:一次是花了4小時向一個20歲的年輕人(指GEICO 董事長助理戴維森)詳細瞭解這個行業,那一次純粹是運氣。第二次好運是可以收購National Indemnity(巴菲特1967年收購的第一家保險公司)。第三次是和Amit Jain(波克夏再保險業務負責人,巴菲特可能的繼任人選之一)見面。

關於收購汽車經銷商
問:Van Tuyl是美國第五大汽車經銷商,去年被波克夏收購。什麼把你吸引到了汽車經銷行業?

巴菲特:Van Tuyl及未來的汽車經銷商收購,將成為波克夏未來的一個重要部分,我們會再投資更多的汽車經銷商,我們會再買很多經銷商,但主要基於本地化的考量。不過我們不會在汽車經銷業務上涉及融資業務。融資不會是我們業務中重要的一部分。其他競爭對手比如富國銀行在這方面有成本優勢。

糖類企業投資前景問題
問:過去50年中,波克夏與可口可樂和DQ等公司長期以來一直關係「甜蜜」,但最近糖被視為健康威脅,這是否可能損害競爭優勢的「護城河」?

巴菲特:你會看到所有的食物和飲料公司都在不斷適應消費者的需求。它們會適應消費者新的偏好,並保持「護城河」,預計未來幾年可口可樂的銷售將持續增長。過去40年中,我所有攝取的卡路里中四分之一都來自可口可樂,而我已活了這麼長時間。我認為怎樣才能感到幸福這個問題因人而異。但如果我一直只吃花椰菜和甘藍菜之類的,我不認為我能活到現在。

孟格:在我看來糖是一種非常有用的物質,可以防止過早的動脈硬化。從另一個角度講,如果我攝取更多的糖類,它能讓我在護理醫院少待幾個月。

企業文化
德國股東問:我們如何知道在您離開之後波克夏將會保持道德標準?

巴菲特:企業文化在波克夏是根深蒂固的,並不取決於我的個性。公司擁有偉大的企業文化,不會因為我的離去而改變。

經濟學家對企業一點用都沒有
問:當前市場的兩個比率- 股市總市值對美國國民生產總值(GNP)之比以及企業總盈利對GNP之比過高,是否足以引起投資者群體的關注?

巴菲特:企業盈利對GDP之比可能是其他的人群該擔心的問題,但不應該是投資者。美國企業一直保持著令人難以置信的繁榮,鑑於當前的利率環境,因此將股票估價進行歷史比較是很具挑戰性的事情,歷史上整體看,股票一般是以較高的價格售出。

追問:美國當前的低利率環境會持續多久,美國是否有淪為日本的危險?

巴菲特:我實在想不起來,我曾經基於宏觀經濟因素而決定做一樁買賣,我從來不會僅憑宏觀因素將收購或關閉一家公司。如果一家企業僱用一位經濟學家,那意味著公司費錢多雇了一個人手。

孟格:我們沒有能力準確地預測當前利率環境,為什麼有人想要聽我們的預測?

為機會作好準備
問:利率與目前的經濟環境將對波克夏產生什麼樣的影響?

巴菲特:如果發生任何經濟動盪,波克夏很願意並已準備好作出回應,而其他公司則未必,如果未來10年出現了機會,波克夏將會在心理和財政上做好準備。

美元將維持世界儲備貨幣地位
問:您擔心美元會失去其儲備貨幣地位嗎?

巴菲特:我認為美元在此後的很多年裡仍將是這個世界的儲備貨幣。

不看好商學院培訓
問:你會給想要運用人脈但又缺乏資源的商學院校友提什麼建議?
孟格:我來回答這個問題,我覺得你應該儘可能自己做到最好。我從來沒有經過任何商學院的培訓,為什麼你們需要呢?

巴菲特:學校過去常常教市場理論,想像下你每年花3萬到4萬美元去上這個課的成本。

運輸安全
問:鐵路業的資本支出,諸如油罐車管理的安全措施會對波克夏帶來哪些影響呢?

巴菲特:現在評估這一規則還為時過早,但我們有興趣開發更安全的鐵路車輛。我們的鐵路和油罐車製造商及租賃業務的利益,在一些方面正在發生背離。但顯然,我們希望製造更加安全的汽車。你除非瘋了才會不將安全問題作為一項重要考慮因素,而我們並沒有瘋。我們寧願不運送危險物品,但作為公用運輸業公司我們必須這麼做。政府應擔負起監管有潛在危險的物品和它們的運輸的責任。同時,鐵路的安全措施正在逐年變好。我們旗下BNSF鐵路公司在安全方面領先行業,而且過去幾年在安全方面一直在改進,但沒有人是完美的。

巴菲特:相比其競爭者,波克夏有最好的安全記錄,波克夏能源公司也是如此,該公司的安全性數據在現有管理下在逐漸變好。

孟格:像波克夏這樣大且成功的公司有很多工程師,也有很多關於如何處置這種事的信息和經驗。你可以用你的頭腦去思考,這些大公司在不瞭解如何安全地操作的情況下能做到這些事情嗎。

股東:波克夏最大的風險之一就是發生大型鐵路事故,如果事故發生的時候受保人很多,公司怎麼處理?

巴菲特:波克夏作為四家主要鐵路公司再保險業務的提供商,擁有「很高」的賠付上限,至少有五六十億。但是,總會有很小概率的事情發生,如果我們年復一年、數以百萬計英里地運行鐵路,壞事總會發生的。

保險公司的頻繁關聯交易
問:保險公司關聯交易近年來常在波克夏發生,這些交易的目的是什麼?

巴菲特:在波克夏很多關於「為什麼是現在做」的問題都可以簡單地用「我們現在就是這麼做了」來回答。有些情況下,我們做出改變是因為我們意識到應把錢投資在更少的、更主要的項目上。

不會讓波克夏名字被濫用
問:不少波克夏下屬的公司開始使用波克夏的名號,會出現波克夏內衣公司嗎?這會造成風險嗎?

巴菲特:如果我們聽說任何關於對名字的濫用,我們會將其收回。波克夏存在附加價值,我們並不想將它變成一個家族才能用的姓氏。

印象最深刻的一次投資失敗
股東:印象最深刻的一次失敗是什麼?

巴菲特:在90年代中期我曾用4億美元買下一家注定要賠光的鞋企(Dexter Shoes),而我是用波克夏的股票支付的,這些股票現在價值60億美元,幾乎任何時候我們發行股票都會構成錯誤,有些時候我們過於謹慎,但我寧可一百次的過於謹慎,也不願1%的不謹慎。

孟格:顯然,我們應該像其他很多成功的投資者一樣使用槓桿,我們本可以做得更大。

我們對通膨率的預測一直是錯的
問:多高的通貨膨脹率會產生後果?
巴菲特:迄今為止,對於通貨膨脹我一直是錯的。對波克夏來說,我認為公司在大多數情況下都將比多數大公司做得更好。它總是為所有事情做好準備,並且準備著採取行動,這使它比大公司有額外優勢。公司現在有600億美元,我寧可只有200億美元並進行400億美元的收購。

孟格:我們一直以來都在游泳,我們要讓潮水自己退去。

波克夏不是「大不能倒」
問:如果政府監管部門認為波克夏的再保險業務屬於「大不能倒」,換言之是「系統重要性金融機構」(SIFI),這將對公司產生什麼影響?

巴菲特:這個問題要從兩方面來看:在歐洲,保險公司更多被視為一般性企業,而在美國保險公司則有更多含義,在美國金融穩定監督委員會看來,某些金融機構具有很大的系統重要性。不僅包括大的銀行機構,像是通用電器、保德信、大都會人壽等都在其中。埃克森美孚就很大,蘋果公司和沃爾瑪也很大,而且很重要。但僅僅憑規模不是判斷「大不能倒」的唯一標準,在過去那場金融危機中,我們是唯一還在向外放貸的人,我們的系統擁有足夠的安全機制,防止公司出現大問題」。波克夏是否「大不能倒」是一個假設性問題,相關法律就在那裡,公司從未觸犯法律,同時距離被政府判定為「系統重要性」企業還差得很遠。沒什麼比中美協作更加重要

問:美國的未來會不會受到核武器、化學武器或生物武器的威脅?還有網絡攻擊?

巴菲特:這些問題對美國有重大威脅。美國經濟走強的關鍵原因並不受這些威脅的影響,即便在經濟增長最為溫和的這幾年。美國有著「非常好的經濟體系」,有很多保證。但這些優勢可能被宗教狂熱分子或極端反社會的瘋子或流氓國家化為烏有。只要能夠保護自己免受這些威脅,美國就將繼續繁榮昌盛。我認為沒有什麼比美國和中國之間持續密切合作更重要了。除非是瘋了,否則在應對這些問題時,我們必須與中國合作並相信中國。

孟格:中國發展得比其他任何大的國家還要快很多,沒有什麼比中美協作更加重要,同時我們需要避免其他錯誤可能帶來的後果。

波克夏知道消費者需要什麼
股東:在線保險銷售的戰略是什麼?

巴菲特:我們會發現消費者真正需要什麼。我們相信波克夏的試驗,通過這些試驗我們也知道了應該如何操作。保險銷售從塞信封到電話到電視發生了很大變化,關鍵在於為人們省錢,並且為他們提供很好的服務。

一個繞口令式的無厘頭問題
股東:有什麼問題是你從來沒被問到過,但你現在想要回答的?

巴菲特:我認為我幾乎被問到過所有的問題,而且被問了很多次…查理,你有什麼非常想被問到的問題嗎?

不能在虧損的前提下運營
股東:關於3G資本。波克夏對很多企業來說是一個很有吸引力的家庭,這是因為你給他們自由的發展,並不注重短期效益。3G是不是個反例?

巴菲特:我覺得用3G的方式運行GEICO(美國第四大汽車保險公司),它和現在也不會有什麼區別。我們不相信多僱人會有什麼好處,3G也不相信。我們在報紙都進行裁員。我覺得3G裁員的方式比波克夏很多其他公司保留人員要更好。你不能在虧損的前提下運營。我們對僱傭過多的態度用一個事實就能說明:我們奧馬哈的辦公室只有25個人。

日用品行業還會有很多併購

股東:日用品領域有可能出現像卡夫和亨氏這樣的進一步整合嗎?雀巢最近面臨的抗議等因素是否足以阻礙進一步產業整合呢?

巴菲特:一個強大的品牌真的非常重要。在日常消費品行業,還會有很多併購。但商家和零售商之間還在競爭。品牌產品必須一如既往地達到客戶的期待,無論這些期待有多高。

孟格:我們已談過很多次這個話題(裁員),一份工作對於一個人的生活是非常重要的,失業對每個人來說都不是小事。但如果當初我們硬是把每一個人都留在田裡耕地,我們的國家會變得怎麼樣呢?

巴菲特致A股股民:價值投資不分國界

問:您覺得價值投資能廣泛適用於所有的市場嗎?其中包括中國市場嗎?是否適用於過去十幾個月翻了兩倍的A股?

巴菲特:投資原則不會在國境線上止步,如果我在其他國家投資,我將繼續使用格雷厄姆在《聰明的投資者》一書中所論述的原則,例如將購股視為自己擁有了企業一小部分的所有權等。

孟格:中國股市可能更應使用價值投資而不是投機,我不認為價值投資會過時,中國市場將會因為更強調價值理念,更少地捲入投機潮而變得更好,奇怪的是沒有人做價值投資。

巴菲特:如果你能在股票便宜的時候投資,這並不是一場需要高智商的艱難遊戲。如果你能控制自己的情緒,這並不難。與美國市場相比,中國的投資環境相對年輕,這導致市場更多地受到投機的影響,而這可能給價值投資創造機會。

孟格:難道還有其他方式比價值投資更明智嗎?

巴菲特:市場上價格和價值將繼續存在巨大的差異,那些熟讀《偉大投資者格雷厄姆和多德維爾》的人將繼續發財。

(註:《偉大投資者格雷厄姆和多德維爾》是巴菲特撰寫的一篇鼓勵價值投資的文章,發表於1984年秋。)

未來讓什麼樣的人掌管波克夏

股東:為什麼首席投資官不能是CEO?

巴菲特:我不願意讓一個只有投資經驗,而沒有運營經驗的人來掌管整個波克夏。在投資和運營上,自己領悟和獲取的經驗都是非常寶貴的。如果一個人既有投資也有運營經驗,那就是最理想的。波克夏一直由一群懂得很多投資知識的集團經理人領導。

孟格:波克夏需要不同於典型的投資組合經理人的專才。

股東:請評價一下韋斯勒(Ted Weschler)的投資理念,他和庫姆斯(Todd Combs)都管理著波克夏數十億美元的資產。

巴菲特:不僅僅是他們富有價值的投資運作,還有他們令人羨慕的個性。波克夏真的需要那些了不起的投資經理。我們看到過很多人為了追求金錢毀了自己,其實他們並不需要錢,因為他們已很富有了。

孟格:誠信是比大腦更重要的事。如果是我們不信任的人,就算他們再有能力,我們也不會僱傭。

通脹對投資的影響

問:突發性的通脹打擊會對波克夏的業務造成嚴重影響嗎?

巴菲特:房地產業務通常在通脹時期表現較好。如果你跟我和孟格一樣在50年以前造房子,它就是項一次性的支出。如果你投資在實用性的業務如鐵路,(通貨膨脹)就會吃掉更多的錢。任何此類的投資似乎都在通脹時期表現欠佳。品牌業務就不錯,喜詩糖果是個很好的例子,其他好例子包括:在1939年花費10萬購買吉列。如果通脹不受控制,那誰也不知道會發生什麼。在德國通脹就引來了希特勒。我們不想要通脹,即使它對喜詩糖果挺好的。

信譽的重要性

問:如果一位年青人希望建立一家能持續經營的企業,你們在精神道德方面對他有什麼建議?

孟格:這需要時間,沒有一個固定的模式可以達到這種目標,但你需要有很高的聲望。信譽是非常重要的東西,一個人需要隨著時間的推移來苦心經營。這是我們在波克夏所必須追求的東西之一。在整個一生的過程中,幾乎沒有什麼東西比品行良好更為重要。隨著我們越來越富有,我們一直努力讓品行更完美。我建議這個年輕人遵循這些老派的行為規則。

巴菲特:我曾被告知,一旦你老了你會得到你應得的聲譽。我非常同意這一點,波克夏作為一個整體從自己的良好聲譽中獲益良多,雖然獲得收益並非最終目標。

巴菲特稱全球變暖不是保險投資的威脅

問:波克夏的保險模型沒有把全球變暖作為風險因素,能解釋一下嗎?其他保險商說過相反的話,為什麼波克夏與別人不一樣。

巴菲特:一些人把氣候變化看做一個風險因素,基本上我們每年都對我們的業務進行估價。我不去考慮全球變暖的問題,這不會顯著改變我的決定。我不認為這是一種威脅。波克夏銷售的保險產品覆蓋時間是一年。在評估這種保險條款時,我不會考慮全球變暖。不管在哪個時代,一年的時間都不會讓情況發生劇烈變化。50年可能會有影響,但從一年來看和一天沒什麼差別。這並不意味著全球變暖不會威脅到人類或者它不重要。如果我要為佛羅裡達制定一個為期50年的保險條款,我就會有不同的想法。

孟格:我認為在極端天氣下全球變暖的影響是什麼並不清楚,存在很多的猜測。

對石油企業投資未虧損

問:如果持有康菲石油和埃克森美孚,在過去6月可以說是損失慘重。波克夏在未來會遠離能源投資嗎?

巴菲特:未來我們不會經常買進石油與天然氣股票,但波克夏可能還沒有到不買能源股的程度。波克夏的能源投資和其他公司有很大不同。因為被審計員要求,所以在康菲石油的投資裡我們顯示的是虧損。但其實,我們對它的投資上還是賺了點錢的。

孟格:目前的利率水平如此之低,埃克森美孚股息處於這樣的水平,但也不是一項壞的投資。

巴菲特:波克夏最願意支持阿貝爾(Greg Abel)領導的公用事業資產,我們一直都在尋找為波克夏能源花錢的機會。拜阿貝爾及其良好管理所賜,波克夏能源今年每股收益可能達到30美元。

不認同更改稅法有利於企業發展

股東:怎樣改進現有的稅法?

巴菲特:一項法案需要通過218名美國眾議員、51名參議員和總統的參與才能簽署。40年前企業所得稅佔GDP的4%,現在這一比例僅2%。工資稅也有所增加。稅制一旦定下來,就很難被改變。因此現在還沒有實質性的改變。我們公司的稅率為35%,之前是52%和48%。我不認為更改稅法可以變得更利於企業發展。

孟格:我認為加州的稅收政策很愚蠢,但美國稅收政策整體還可以。加州把富人驅逐出州境的行為太瘋狂了,佛羅裡達州做的才是對的。

經濟學巨匠

提問:從本傑明-格雷厄姆的著作和亞當-斯密的《國富論》中學到了什麼?

巴菲特:雖然沒有幫助形成我的投資哲學,但是我從中學到了經濟學。亞當-斯密給我們提出了很好的警告。如果你讀斯密、凱恩斯、裡卡多等人的著作,你就會非常有智慧。

孟格:亞當-斯密是世界上舉世公認的最聰明的人之一。

設想公司100年後的樣子

提問:你是否認為在管理上市公司的時候會有很多的困難?有什麼措施能夠解決?此外,薪酬結構是基於長期還是短期的規劃?

巴菲特:我們會告訴他們我想像中的公司100年後的樣子,他們知道我們是認真的。我認為我們樹立正確的榜樣,並且我們會用盡其所能的言語來努力傳達這種信念。這也體現在年報中,我們會一遍又一遍地強調這一觀點,但這並不是說會忽略每一年的盈利情況。

稱讚德國製造有收購德企意向

問:您認為美國和德國的企業文化有哪些不同?

孟格:我們在歐洲收購資產的時候很困難,這是非常罕見的。我認為歐洲的傳統與美國和其他國家不同。當然,德國長期以來都有很高的技術和發達的資本主義,我們非常羨慕德國人。他們工作時間比美國人少很多,產出卻比美國人高很多。在工程領域我們非常佩服德國人,我們對此思考了很久。

巴菲特:預計未來的五年內波克夏將會購買一家德國的公司。我們手頭有資金,也很急切。德國的價格比美國的更有吸引力一點。

再保險業務前景已堪憂

提問:再保險市場在近幾年已發生變化,波克夏將如何應對?

巴菲特:再保險已成為一種常見的資產類別,但你仍可以將它賣給像養老基金這樣的機構。如果你去百慕大開設一家再保險公司,您就可以同時運行一個對沖基金。當你的客戶為公司帶入大量資金後,他們就需要用你的再保險業務來掩蓋他們的真正動機,那麼你在價格上就不再有太多的吸引力。這一點在行業內已經普遍發生了。我預計在未來十年內,再保險業務不會像它在過去30年內那麼好了。這項業務的前景已堪憂,並且我們也無能為力。

孟格:我們並不喜歡如今再保險行業的遊戲規則。

讓人產生好感的惟一辦法是變得有錢又慷慨

青年問:你是怎樣讓人們喜歡你並且願意和你一起工作的?

孟格:我像你這麼大的時候很令人討厭,沒有人喜歡我。我讓別人對我產生一點點好感的惟一辦法就是變得非常有錢,又非常慷慨。

  巴菲特:我和查理在年輕的時候都很讓人討厭。這是個好問題。如果我羨慕一個人,為什麼不去學習他的優點呢?你可以在學校裡看那些你喜歡的人,記下他們在做什麼,並試著學習他們的品質。如果你在其他人身上看到你不喜歡的東西,那麼就去掉你身上的這些缺點。

孟格:這在婚姻中也非常有用。改變自己比改變你的另一半來的容易很多。

巴菲特:要善於去尋找那些低要求,低期待的人。

回報率並非評價投資的最佳辦法

問:對NetJet飛行員勞資糾紛怎麼看?買下NetJets是否是一個錯誤?

巴菲特:這不是一個錯誤。投資回報率並不是評價投資的最佳辦法。在波克夏,我們有數百個工會。50多年來,我記得我們只有3次罷工。一次在波克夏紡織廠進行的,為期4天;一次在水牛城;還有一次在喜詩糖果。我們無論如何沒有反工會的情緒。我們一直讚美飛行員的專業性,航班的量多,獲得的就多。我很高興我們擁有這樣的事業。

(背景:在巴菲特舉辦股東大會的總部之外,很難被人忽略的是站成一排的私人飛機租賃商NetJets的飛行員在抗議。)

如何看待美國市場的夕陽工業

問:金霸王是一項處在下坡路上的業務,雖然它還在產生現金流,稅務因素在促成這一交易方面扮演了何等角色?如果沒有稅務方面的好處,你還會收購金霸王嗎?

巴菲特:交易雙方寶潔 ( 80.29 , , 0.98% )和波克夏都從這一交易中獲得了稅務方面的好處。如果只有一方主宰派對,我們不可能達成交易。金霸王在其行業處於領先地位已持續了很長一段時間,特別是在世界其他的地方,雖然在美國本土它可能已處在下滑的狀態。

重申捐掉99%的財產

股東:關於您捐贈至少一半的資產決定呢?

巴菲特:其實我承諾把99%的財產都捐掉。正如大家所知,遺產稅的豁免門檻已被提得很高,所以如果我的孩子可以很積極地幫助我工作,我將感到非常高興。而我給他多少並不重要。當我們考慮用錢來做什麼的時候,其實選擇是很少的。問題在於,錢如何花得最有意義?50年前被鎖起來的股票憑證對我來說顯然沒有任何實際用途了,它們在其他地方會發揮更大作用。既然這樣,為什麼要把它們留給我或者我自己的子孫後代呢?

個人願多做慈善而企業只服務股東

問:如何才能鼓勵企業對不是股東的人的生活產生更大的影響?

巴菲特:我同意我們應更多地從事慈善事業,但這應該是在個人層面,而不是在企業層面。我真的感覺我已擁有了我想要的一切,同時我也感覺我在為股東們工作,而他們也應該自己來決定他們怎樣去參與慈善活動,畢竟那是他們自己的錢。我不認為我需要給我的母校一大筆錢,並把它納入公司的資金計劃。

波克夏無法學雅虎那樣分紅

問:對波克夏來說,在未來的某個時間,分發諸如可口可樂或美國運通的任何股權投資是否有意義?或是否合法?

巴菲特:稅法是禁止的。你不能像在未支付資本利得稅的情況下分發那樣的東西。

對單身股東越來越多的看法

問:波克夏的股東們很多都是單身,這要怎麼解釋?

巴菲特:我的印像中這種情況已早有跡象了,但這一現象總是在經濟衰退期間消失。

孟格:我認為我能代表現場的許多觀眾說一句,我也有孫子輩的親人,我很希望他們能找個合適的人娶了嫁了。

評價歐元

問:歐元對歐元區的影響是正面還是負面?

孟格:我沒有非常精準的答案。我認為歐元創立有高尚的動機和美好期待,歐元也做成了很多好事,它的缺陷在於將太多不同的國家捆在一起。這產生了一些愚蠢的問題。你不可能與你無所事事老是爛醉的小舅子組建一個合夥企業。

巴菲特:我可沒有從公司資金裡開出去支票。這不是我的錢,都是股東的錢。歐元是有缺陷,缺陷也是明顯的,但這並不意味著問題不能被糾正。正是因為它有缺陷,你不應該拋棄它,你可以努力去改造它解決問題。

孟格:歐洲還有投資銀行家來協助詐騙呢,這可不是小說裡的情節。我想,我的這些言論已冒犯了足夠多的人了。

巴菲特:歐元能存活下來,但必須做出一些改變。

Van Tuyl和GEICO捆綁沒好處

問:關於汽車經銷商Van Tuyl,如何通過投資這個公司來幫助GEICO賣出更多的汽車保險?

巴菲特:並不一定會採取這種策略。GEICO的成功取決於提供一流的保險,我懷疑如果這麼做可能對兩家公司都沒有好處。我認為如果將二者作為兩家獨立的個體運營,雙方都能做的更好。

孟格:我同意。這是一個非常愚蠢的想法,所以我不會採取這種策略。

已很久不關注白銀

問:是否應該持有白銀作為避險資產,您的看法是?

巴菲特:我很久沒有關注白銀了。這個市場太小,而我們要考慮的資產太多。

孟格:白銀那也是個好東西哦。

力挺重倉股美國運通

問:隨著交易費率受到限制和其他行業壓力的來臨,美國運通將如何應對?

巴菲特:支付行業將受到創新和各類影響。未來將面臨許多挑戰,但我喜歡這家公司非常靈活、非常聰明的商業方式,並且美國運通信用卡客戶的忠誠度很高。順便提一下,你會發現在波克夏50年的歷史中,美國運通曾驚豔了股東,這家公司的適應能力令人驚嘆!美國運通是一家非常獨特的公司,公司CEO在預料未來趨勢方面做得很好,美國運通以快遞公司起家,繼而轉型為一家信用卡公司。

孟格:我也希望能夠有少一些的競爭,但這就是現實的生活。

金融投資從儲蓄做起

問:金融教育掃盲方面,請給孩子的理財教育提建議。

孟格:如果你不知道如何儲蓄,那我幫不了你。

巴菲特:重要的是你在最初有一個好習慣。在習慣已很難被改變之前,它的形成往往很難被注意到。在你的孩子小的時候就好好教育他,如果他在離開大學時就有9000-10000美元資產,會幫助他很快建立起一個家庭。

中美汽車代理有何不同

問:在波克夏建立的汽車產業中,在中國的代理情況和在美國有什麼不同嗎?

巴菲特:我們需要能夠在這個業務中獨立代理業務的經理,在這一點上中美沒什麼不同。

巴菲特寧要互聯網不要飛機

問:你為什麼能始終保持活力?別說是因為喝了可口可樂,你現在有打算嘗試互聯網嗎?

孟格:事實是,巴菲特比我更常使用互聯網。

巴菲特:如果讓我選擇在飛機和互聯網中選一個,雖然二者都是我不想要放棄的娛樂項目,但我會選擇放棄飛機。(巴菲特每年在飛機上花費一百萬美金以上)

孟格:無論喜不喜歡,我們都生活在現代社會中。我不喜歡一心多用。我做每一件事情考慮的時間都很久,以至於一心多用這種事情從沒有發生在我身上。

巴菲特:當然,通過互聯網玩橋牌並不合查理的胃口。讓我驚奇不已的是,在過去20-25年中互聯網對人們的生活造成瞭如此大的改變,而且這一現象仍未結束。組織三個人在大雪天玩橋牌現在方便多了。

提高最低工資標準可能帶來失業

問:你對收入不平等有多擔心?你支持提高最低工資嗎?

巴菲特:我認為美國的收入不平等問題非常嚴重。我生在1930年,美國的GDP到現在增長了6倍。我的父母認為他們生活的1930年更體面。如果他們知道當時的8000-9000美元,今天會增值到54000美元,那他們一定會覺得美國每個人都過著很糟糕的生活。我認為每一個願意工作的人都應該有體面的生活環境。我並不反對提高最低工資,但一次顯著的提高將會減少工作崗位數量。獎勵工作的所得稅抵免(EITC)將是一種更好的方式。

孟格:你們剛聽到的是一個民主黨支持者的聲音。但提高最低工資十分愚蠢,只會損害窮人利益。

美國大學教育花費還會增加

問:普通美國家庭如何能支付得起大學學費?

孟格:一般美國家庭不喜歡去學費更便宜和能獲得大量補貼的地方。我認為教育的價格不斷提高是個大問題。

巴菲特:從理論上來說,大學教育值得那麼貴,但到底能帶來多少回報,這可能是一個先有雞還是先有蛋的難題。

孟格:只要這個體系還是如此,他們會繼續抬高價格。這個系統幾乎就是如此運行的。

巴菲特:我們對單靠上大學就能提高一個人的賺錢能力這一點均表示懷疑。

為中國經濟和反腐點贊

問:關於中國的結構性轉型,你們對中國和中國經濟的看法是什麼?能夠提供什麼建議?

巴菲特:在相當長一段時間內中國經濟將保持非常好的表現。中國迄今已取得的成就簡直就是奇蹟。美國曾經在世界GDP的影響力上舉足輕重,然後看看過去40年裡中國同樣做到了這一點。這證明了人類應有的潛力,中國已找到了釋放自己潛力的道路。我祝賀他們。我們(美國人)用了200多年完成了它,而他們(中國)用40、50年就完成了它。我幾乎不能相信一個如此規模的國家能如此快速的發展,簡直太快了。

巴菲特:未來中美兩國將成為世界的兩個超級大國,兩個國家做好自己的工作,兩個國家都將更為富足。

孟格:我是中國的粉絲,我為中國正在發生的一切叫好。中國的反腐是一個極為明智的舉措。

失敗是成功之母

問:你如何為一項完全沒有經驗的新的投資制定營運指標?

巴菲特:首先我們沒有考慮清楚這個問題,但我們大致有感覺。當我們知道我們已有足夠資金時,這一切就變得容易了。公司成立初期我們持續關注出現的問題,因為我們有沒錢,所以想買一項資產時,我們必須出售掉另一項。這樣你就有了比較標準。我們同樣也有過失敗。失敗的經驗讓我們正確地看待成功。

孟格:我們虧欠為我們籌集資金的家庭很多。

巴菲特剛炒股時岳父為他傾其所有

問:如何說服早期投資者克服疑慮和恐懼?

孟格:直到我們有勝利的記錄之前,我們在這方面做得並不是很好。

巴菲特:我20歲的時候開始買股票,那些加入我的人,一個姐妹和她的丈夫,還有其他人,這些人只是對我有信心。我岳父給了我他所有的一切。

現在什麼對二老最重要

問:現在對你們而言什麼最重要?

孟格:我認為在這方面我很不幸,我更擅長挑毛病而不是其他。我本可以作為一名成功的運動員或演員…我祖父說,我更善於把事情想明白。他表示在很早以前,我就認為一個人最主要的任務是儘量做到理性。由於我只擅長這個,別的都不會,我就堅持做我擅長的。波克夏在某種程度上是個理性的殿堂。我一直都是那麼做的,這比聚斂財富的本事更重要。對我來說這是一項道德原則。此外,我認為人必須要非常慷慨,相反吝嗇的人才是瘋了。

巴菲特:對現在的我而言最重要的就是,因為有百萬投資者與我們的命運相聯,如果公司發展不好我就不會開心。

孟格:我們討厭讓別人虧錢。華倫,你難道不討厭損失波克夏的錢嗎?

巴菲特:這會讓我夜不能寐。真正讓我難受的是,我做了什麼不好的決定影響到了波克夏的長期價值。

孟格:這就好比一個好的醫生,不會希望他的病人死在手術台上。

最後一個問題:WSJ等紙媒錯失機會

問:您過去曾提及《華爾街日報》(WSJ)擁有許多競爭優勢,但該報自己卻沒有意識到?您現在的看法是什麼?

巴菲特:道瓊斯公司(WSJ的母公司)在1960年代統治了財經資訊領域。但是,這家公司整體而言錯過了金融行業的爆炸發展期,他們沒有意識到他們可以有所作為的很多領域。他們讓世界從自己的身邊溜走了。
波克夏2014年股東會問答錄

【巴菲特:那些有錢的混蛋】
巴菲特回答股東問題前又再次說了這句話:“我認識的那些億萬富翁讓我明白,財富只是讓他們本來就擁有的美德得到彰顯。至於那些本來就是混蛋的人,財富也改變不了什麼,他們只是變成了有錢的混蛋。”

【巴菲特:堅持不派息】
巴菲特:有股東建言派息,但6.6億B股股東投票反對這項提案。看來大家還是相信價值投資,希望股價升值,而非靠股息賺錢。

【巴菲特談可口可樂薪酬計劃】
提問:此前可口可樂準備為高管發新股和期權,這將稀釋現有股東的權益。據《華爾街日報》報導,巴菲特私下曾對此表示不滿,但作為可口可樂的大股東,股神麾下的波克夏沒有對計劃投反對票而是投出了棄權票。這是為什麼?
巴菲特:即便認為此計劃規模過大,存在稀釋作用,但波克夏並不打算為此跟可口可樂“宣戰”,且針對該計劃稀釋程度的計算(據稱有16.6%)非常不准確。

【巴菲特、孟格答過去5年表現不及標普指數】
曾向孟格請教如何擇婿的CNBC美女記者Becky Quick提問:你們為何沒有在過去5年中沒有跑贏標普500指數呢?
巴菲特:波克夏在大市非常強勁的時候表現會差一些,但在標普500指數表現不好的年份會相對更好,我在2012年的股東信中警告過大家,如果2013年大盤還是表現良好,我們在每個5年時段內都跑贏標普500指數的紀錄可能告終。在每次經濟循環週期中我們都會表現更好,但這一點我們不能打包票。
孟格接道:波克夏的回報計算是稅後的,而標普500指數不是。因此,戰勝該指數是一個很高難度的事情。

【巴菲特談論與3G公司的合作】
約翰-格雷厄姆(John Graham)提問:波克夏公司有收購成功企業然後放棄它們的記錄。3G公司(波克夏在亨氏的收購夥伴)更像是維權投資者股東。波克夏會不會從3G公司聘請一個人來經營波克夏的某個分支機構?
巴菲特:我認為兩者混合效果並不好。但我認為3G表現良好。以前我曾遠遠觀察過它們,最近還特別留意過。無疑它風格迥異,我們混合起來不會有利,但二者合作會帶來更多機會,我因此倍感高興。

【巴菲特看鐵路公司的盈利】
提問:波克夏去年投資BNSF鐵路公司,目前表現不錯,另一家鐵路公司UP(聯合太平洋)似乎表現更佳,BNSF面臨什麼挑戰?這兩家鐵路公司有什麼差別,是否會導致盈利表現分化?
巴菲特:北方鐵路存在許多的故障問題,冬季嚴寒造成BNSF出現許多次列車服務中斷。波克夏將在鐵路上再投資50億美元,這是其他公司無法相比的,期盼BNSF今年晚些時候的利潤更好。

【巴菲特:旗下公司不會IPO】
巴克萊分析師Jay Gelb提問:如何為股東釋放價值?你們麾下的企業會IPO嗎?
巴菲特:不會IPO。幾乎沒有其他任何一家公司像波克夏這樣如此多地探討內在價值,我們認為對波克夏的股票來說,內在價值達到賬面價值的1.2倍意味著價值被低估,如果這一比例超過1.2,將回購股票。孟格和他兩個人對波克夏內在價值的估計偏差可以達到5%之內,但我們的估計不太可能達到偏差只有1%的水平,因為內在價值天然的存在不確定性。

【巴菲特:誰將接替孟格?】
提問:如果孟格離世,誰將接替他?
巴菲特:孟格已90歲了,但他像“中年”一樣的表現非常鼓勵我。他們老是在談替代我的問題,但從沒有人說過替代他的話題。查理是我們“煤礦中的金絲雀”。煤礦工人通常在地下作業時會帶金絲雀,一旦出現有毒氣體洩露等事故,金絲雀將先被毒死,起到警示作用。一旦孟格身故,我下面可能不會再設置一名新副董事長。
孟格接道,這個問題或許很快就會見分曉,“大多數90歲的人走得都很快。

【巴菲特:公開高層的薪資會催生不必要的嫉妒】
提問:波克夏是否會加大披露高層的薪資?
巴菲特:我們會按照美國證交會(SEC)的要求來做,公開高層的薪資會催生不必要的嫉妒。

【巴菲特回應能否讓奧巴馬改變經濟政策】
提問:美國這列火車正開向錯誤的方向,奧巴馬是不是把經濟搞砸了?作為一個享有知名度的投資人,巴菲特能否利用自己對奧巴馬總統的影響力,幫助奧巴馬做出一些改變?
巴菲特:目前美國企業幹得很好,眼下的企業稅也不是太高,沒有人想在政治問題上說服彼此。
(股神通常在股東大會上會力圖迴避政治事務,“我不想說服您,您也不要說服我。”)

【巴菲特囑咐太太自己死後要注意投資安】
巴菲特囑咐太太,自己死後要注意投資安全。巴菲特認為,安全是投資的第一要義,今日股東大會上,他告誡妻子在沒有自己的日子裡要注意投資安全。
(巴菲特在今年的股東信裡說,若立遺囑,90%現金將讓託管人購買指數基金。波克夏股票呢?巴菲特說,我死後,擁有的每一股都將被分配到5個基金會裡超過10年之久,我告訴受託人不出售任何波克夏的股票,直到他們必須這樣做。)

【巴菲特談波克夏的弱點:撈錢不力換人太慢】
提問,波克夏有哪些弱點?
巴菲特:在從某些子公司獲得現金方面,公司原本可以做得更積極一些。我還有一個明顯的弱點,我在調整人員方面的行動比較慢。

【現金就像氧氣】
提問:為什麼波克夏麾下能源集團保留所有的現金?
巴菲特:能源公司有更多收購機會,我們將永遠在手頭留出200億美元現金,不能指望別人和銀行,“現金是氧氣,99%的時間你不會注意它,直到它沒有了”。

【拓展中國私人飛機租賃】
提問:世界上最大公務機運營公司NetJets的前景如何?
巴菲特:這家公司收益不大,從事的卻是一個很體面的產業。旗下的NetJets私人飛機租賃業務即將擴展到中國,這將發揮長期效益。

【巴菲特為伯南克辯護】
提問:美聯儲延續的超低利率政策是否會傷害經濟?
巴菲特為聯儲前主席伯南克辯護,他回顧了2008年金融危機的可怕,表示自己曾公開捍衛政府規避這場災難的做法。現在經濟的複蘇得益於低利率,公司利潤也開始增長,現任聯儲主席耶倫開始逐步縮減QE,但經濟的反應仍有待觀察。
下半場回答精要:

【巴菲特:沒有刻意迴避海外收購】
晨星公司Gregg Warren:為什麼不在美國以外進行更多收購?是否美國比其他市場更具吸引力?
巴菲特:我們從來沒有因為一家公司在海外就放棄機會。我們只是運氣不太好,沒有關注到太多的美國以外企業。幾乎美國所有想出售公司的創始人和家族都知道波克夏,而其中許多人傾向於賣給波克夏,而外國公司沒有如此近地接洽,我對我們在美國之外的地方沒有如此好運氣感到有些失望,但我們將繼續致力於海外的機會。

【巴菲特回顧與反思金融危機期間投資】
巴菲特:公司在金融危機期間使用大多數現金“時機過早”。在金融危機發生最初幾個月匆忙介入,並與一些大型美國公司進行一次性交易,其中包括高盛與通用電氣等。波克夏公司也向哈雷戴維森與蒂芙尼等企業進行較小投資。從現在所知來看,我們遠不如將所有資金保留到金融危機真正見底時。時機預測或許能顯著改善,唯一的問題在於我從來不知道如何確定市場何時見底。

【巴菲特:每個人的能力圈要靠自己去丈量】
提問:一個人如何計算出自己的能力圈?(台下笑聲一片)
巴菲特:我非常了解自己能力圈的邊界,但對其他人實在沒有什麼建議,每個人都有必要意識到自己所具有的能力和知識。許多CEO既不知道自己能力圈的起點,也不知道終點。(孟格補充道,能力只是一個相對概念。)

【巴菲特:富到一定程度後消費與幸福負相關】
提問:你們的節儉是否有利於波克夏的股東?
巴菲特先問孟格:“我們兩個誰更省?”
孟格答道:“在個人事務方面,華倫比我節省。”
巴菲特隨後道出了他的消費觀:我的生活不會因為我花更多的錢就變得更快樂。更多的財富和收入使人生變得不同有一個極限,一旦超越這個限制,更多的消費將與幸福負相關。

【巴菲特:我們總部不轉移將紮根美國】
紐約時報Sorkin提問:輝瑞正在收購阿斯利康,將轉移總部減少納稅,波克夏會做類似的事情嗎?
巴菲特明確回答:不會。公司不可能在其他任何的地方取得如此的成功,只有在美國才可能,我不能眼瞅著波克夏繼續像現在這樣繁榮昌盛而不支付我們應負擔的稅金。這不是說我們志願多交稅,我們只繳納必須交的稅,我們遵守法律。一旦有稅務優惠我們會加以利用。過去多年我們賺了很多錢,也交了很多稅。

【巴菲特、孟格談該不該擔心通膨】
巴菲特:如果一夜之間每個美國人都得到100萬美元,波克夏處境將會不妙,波克夏的每股收益會增加,但股票價值會顯著下降。
(孟格似乎不像巴菲特自稱的一樣對美聯儲自金融危機以來的行動感到讚歎。他表示,“政客們”無止境印鈔用鈔,總會達到某種極限。他表示:“我永遠不會忘記德國魏瑪共和國。其他人也不應該忘記。”)

【巴菲特:不會買職業體育運動隊】
提問:你們會不會買一支職業體育運動隊?
巴菲特:不會購買,如果大家聽到有人說這方面的消息,那還是換一個話題比較好。

【巴菲特:別拿我們與激進投資者相提並論】
巴菲特:我從來沒有用過衍生品來收購可口可樂股票。
(面對知名的激進投資者艾克曼(Bill Ackman)將自己參與收購眼力健與巴菲特1980年代收購可口可樂股份相提並論的問題時)
巴菲特:這完全沒有可比性,我從來不碰衍生品,迄今也沒有收購剩餘的可口可樂股份在華爾街上,任何事物只要能吸引到資金流似乎就被看做成功,而且會持續下去,直到這種模式不再奏效。(孟格則明確表示:“我認為激進投資者對美國沒有什麼好處。”)

【巴菲特:收購應瞄準更大型公司】
投資者 Greggory Warren提問:波克夏是否應買入許多快速增長型公司?
巴菲特:這個問題第一答案,就是不應預先排除其他答案。如果旗下某個部門對某行業很熟稔的話,可能使用3到4億美元(收購),我們不會忽略任何可能會有實際影響的企業,無論其規模如何。去年我們子公司收購了25家企業,並且還將繼續。從現實角度來說,我們已使波克夏增加了不少盈利動力。我們應瞄準一些較大公司。
孟格:我同意這一點。收購數以萬計的小型企業,並不理想。

【孟格:美國教育應向中國學習】
巴菲特股東大會上有來自上海的股東提問:您對中美的教育市場將如何改變未來有什麼看法?
孟格笑稱:這問題真簡單啊!巴菲特搶著說:“不管查理說什麼,我都讚同!”(全場一片哄笑)
隨後孟格正色道:“我認為美國讓公立學校系統墮落是一個巨大的錯誤,中國正力圖不重蹈我們的覆轍,我們應該多向中國學習。”

【巴菲特:孩子理財教育要從父母抓起】
提問:什麼是促進孩子理財素養的最佳途徑?
巴菲特:越早愈好,這不能僅依靠學校,也必須依賴你的家庭。假如沒有學校教育介入,你很難擁有超過父母的理財習慣,我贊成在讀書的很早階段就接受理財教育。
孟格:理財教育的多數責任應由父母承擔,在理財教育方面,大學的問題比小學、中學要大,目前大學教的許多金融課程都是胡說八道。

【巴菲特:將來公司錢會多到不知如何處理】
提問:未來20年波克夏會怎樣?
巴菲特:我不完全知道答案,但公司資本多到不知如何處理的時候會到來。我確切知道的是,將來我們擁有的現金會多到我們無法明智的投資。這並不遙遠。距離我們無法明智地處理的數字正在接近。屆時公司可能回購股票,但一些巴菲特主義者會將其言論解釋為最終不排除派息。我們所做的一切,都是為了股東利益。所有的決定都是基於這個原則。

【巴菲特:公司一拆為四將是巨大錯誤】
提問:是否有合理方式將公司拆分為4家大型公司,更好地向世界展示公司的價值。
巴菲特:這不僅不是一個好主意,而且是個巨大錯誤,我們將失去很大的價值。原因包括資本配置和稅務因素,還有其他一些因素。還有股東不依不饒地問派發股息的問題,巴老在經過了長時間問答後可能有些糊塗,似乎忘記此前公司已公佈股東在這一問題上的壓倒性投票結果,他表示自己對如此多股東滿意當前的不派息政策“感到驚訝”。

舊機車報廢

這幾天由於很少騎車把大學時買的機車給報廢處理

以下是我所做的流程

我先在我路上找了很多資料,主要分為兩個重點
  • 車籍報廢-機車車輛異動登記書
  • 車體回收-廢機動車輛回收管制聯單/車牌-給行照影本
這兩個是可以同時或分開進行的,兩者差異在於,車體回收是要把機車的本體回收,車籍報廢,是要把車牌繳回給監理所註銷,以免後續還有相關稅務問題

我個人是同時進行,我先在網路上"行政院環境保護署"網站(也可以打電話-0800-588-717有語音查詢),作申請,裡面有個"廢車清e清回收服務"點進去,點進去後填資料,過一段時間就會打電話通知我,幫忙找到回收業者,由於我沒有認識,也沒有打算議價,所以就直接幫我聯絡業者,再讓業者聯絡我,不得不說客服說得很詳細,也都再三提醒要記得取下車牌做車籍報廢。也說回收業者可能會在電話索取一些資料,不用擔心地回答。客服也有通知我是是聯絡哪一家廠商的哪一個人員,電話多少,並進自己處理,想說公家單位跟公家單位有合作的廠商比較安全。

之後回收業者就打點化來預約回收的時間,電話中大約問說了-機車種類/廠牌/排氣量/車主姓名/手機號碼/機車所在地,還會問說客服會詢問-身分證字號-車輛詳細地址-然後說明報廢流程。

之後廠商的客服會請回收司機打電話與您連絡,協調回收車輛的時間,並於回收當下請您準備好。
  • 機車行照(機器腳踏車行車執照)影本
  • 回收時檢察回收人的身分證正本確認您是否為車輛擁有人。(只是確認身分用)

接著回收司機會將機車牌照拆下給您,然後會提給你一張「廢機動車輛回收管制聯單」,請影印2-3份備用,可用來申請環保署報廢獎勵金300元及新購機車貨物稅減免4000元。

之後下午我就跑到監理站報廢車牌(車籍報廢)

車籍報廢需要攜帶
  • 機車擁有人的身分證正本
  • 機車行照正本
  • 機車牌照(車牌)
  • 網路上說要印章,但現在直接簽名就可以了
機車報廢後,監理站當場會給你一張蓋有【報廢】字樣的「機車車輛異動登記書」,請承辦人加蓋持有期間之章戳。
還會收取可能要繳的稅,像我是補繳燃料稅(今年的)。但行照6個月內父母兄弟姊妹買車可以有補助6000元,時限到就可以自行銷毀。

到此已經完成舊機車的報廢過程了,共會取得下面文件:
  • 廢機動車輛回收管制聯單
  • 機車車輛異動登記書
我想這樣就結束了,完成報廢流程。流程比我想像中快,事實上也可以自己拆車牌先做車籍報廢,兩者順序不影響,但是都要取得兩個文件才可以。至於著些文件,大家可以自己Google一下圖片。

巴菲特致股東函 2018


巴菲特致股東函 2018
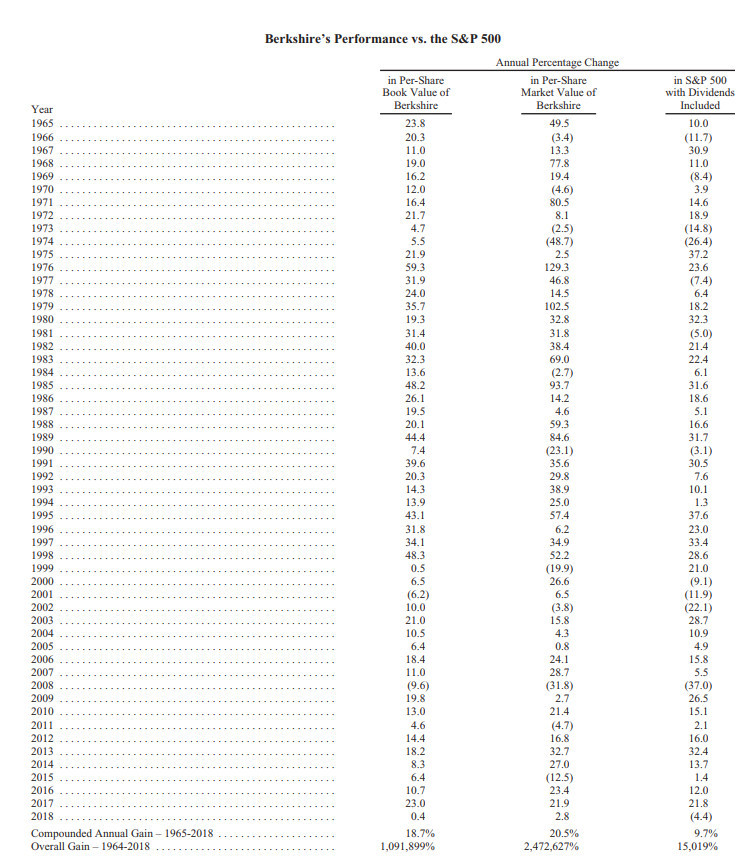
Note: Data are for calendar years with these exceptions: 1965 and 1966, year ended 9/30; 1967, 15 months ended 12/31. Starting in 1979, accounting rules required insurance companies to value the equity securities they hold at market rather than at the lower of cost or market, which was previously the requirement. In this table, Berkshire’s results through 1978 have been restated to conform to the changed rules. In all other respects, the results are calculated using the numbers originally reported. The S&P 500 numbers are pre-tax whereas the Berkshire numbers are after-tax. If a corporation such as Berkshire were simply to have owned the S&P 500 and accrued the appropriate taxes, its results would have lagged the S&P 500 in years when that index showed a positive return, but would have exceeded the S&P 500 in years when the index showed a negative return. Over the years, the tax costs would have caused the aggregate lag to be substantial.

To the Shareholders of Berkshire Hathaway Inc.:
波克夏·海瑟威的各位股東們好:


Berkshire earned $4.0 billion in 2018 utilizing generally accepted accounting principles (commonly called “GAAP”). The components of that figure are $24.8 billion in operating earnings, a $3.0 billion non-cash loss from an impairment of intangible assets (arising almost entirely from our equity interest in Kraft Heinz), $2.8 billion in realized capital gains from the sale of investment securities and a $20.6 billion loss from a reduction in the amount of unrealized capital gains that existed in our investment holdings. 
2018年當中,波克夏的通用會計準則(GAAP)盈利總計為40億美元。具體而言,這當中包括248億美元運營盈利,30億美元源於無形資產受損的非現金虧損(幾乎全部來自卡夫亨氏的持股),28億美元的來自已售出投資證券的兌現資本利得,以及206億美元的“虧損”,後者是來自我們依然持有的投資的未兌現資本利得減少。

A new GAAP rule requires us to include that last item in earnings. As I emphasized in the 2017 annual report, neither Berkshire’s Vice Chairman, Charlie Munger, nor I believe that rule to be sensible. Rather, both of us have consistently thought that at Berkshire this mark-to-market change would produce what I described as “wild and capricious swings in our bottom line.”
根據新GAAP規則的要求,我們必須將這最後一項納入我們的盈利數據。正如我在2017年財報當中所強調過的,無論是波克夏的副董事長孟格(Charlie Munger),還是我本人都覺得這種規則是沒有道理的,相反,在我們看來,對於波克夏而言,這種要求逐日盯市的改變只能造成我所謂的“我們盈利的狂野而變化無常的震蕩”。

The accuracy of that prediction can be suggested by our quarterly results during 2018. In the first and fourth quarters, we reported GAAP losses of $1.1 billion and $25.4 billion respectively. In the second and third quarters, we reported profits of $12 billion and $18.5 billion. In complete contrast to these gyrations, the many businesses that Berkshire owns delivered consistent and satisfactory operating earnings in all quarters. For the year, those earnings exceeded their 2016 high of $17.6 billion by 41%.
事實上,我們2018年每個季度的財報可以說都在證明我這種預言的準確性。比如,在第一和第四季度當中,我們分別報告了11億美元和254億美元的GAAP“虧損”。第二和第三季度,我們又分別報告了120億美元和185億美元的“利潤”。然而在現實層面,波克夏旗下的諸多企業 “全部”四個季度當中,其實都交付出了具有持續性的,令人滿意的運營盈利。就這一年全年而言,這種盈利在2016年的176億美元高點上又前進了41%。
Wide swings in our quarterly GAAP earnings will inevitably continue. That’s because our huge equity portfolio – valued at nearly $173 billion at the end of 2018 – will often experience one-day price fluctuations of $2 billion or more, all of which the new rule says must be dropped immediately to our bottom line. Indeed, in the fourth quarter, a period of high volatility in stock prices, we experienced several days with a “profit” or “loss” of more than $4 billion.
我們每個季度的GAAP盈利的狂野波動必然還將繼續下去。這是因為我們投資組合的規模龐大——截至2018年底,價值近1730億美元,一天之內就縮水或者膨脹20億美元乃至更多,完全是家常便飯,但是新規則卻要求我們將這種變化當即落實到我們的盈利數字當中。事實就是,在去年第四季度那段股價波動極端劇烈的時期,我們至少有七天的“利潤”或者“虧損”都超過了40億美元。
Our advice? Focus on operating earnings, paying little attention to gains or losses of any variety. My saying that in no way diminishes the importance of our investments to Berkshire. Over time, Charlie and I expect them to deliver substantial gains, albeit with highly irregular timing.
如果各位股東要問我們能夠提供什麽建議,回答是,大家最好專注於運營盈利,不要去在意任何其他一種利得或者虧損。我要說的是,大家對波克夏的投資的重要性不會因為量度的變化而有實質性的改變。長期而言,查理和我預計這些投資都將貢獻出持續的利得——儘管在不同的時間節點,它們看上去可能會很怪異。 

* * * * * * * * * * * *
Long-time readers of our annual reports will have spotted the different way in which I opened this letter. For nearly three decades, the initial paragraph featured the percentage change in Berkshire’s per-share book value. It’s now time to abandon that practice.
長期關注我們年報的人們可能已經發現,這一封股東信的開篇和許多往年都有所不同。在長達近三十年的時間當中,我們在最初的段落裡都是主要談論波克夏每股帳面價值的變化。可是現在,我們是時候改弦更張了。

The fact is that the annual change in Berkshire’s book value – which makes its farewell appearance on page 2 – is a metric that has lost the relevance it once had. Three circumstances have made that so. First, Berkshire has gradually morphed from a company whose assets are concentrated in marketable stocks into one whose major value resides in operating businesses. Charlie and I expect that reshaping to continue in an irregular manner. Second, while our equity holdings are valued at market prices, accounting rules require our collection of operating companies to be included in book value at an amount far below their current value, a mismark that has grown in recent years. Third, it is likely that – over time – Berkshire will be a significant repurchaser of its shares, transactions that will take place at prices above book value but below our estimate of intrinsic value. The math of such purchases is simple: Each transaction makes per-share intrinsic value go up, while per-share book value goes down. That combination causes the book-value scorecard to become increasingly out of touch with economic reality.
事實就是,波克夏帳面價值的年度變化——在第二頁會和大家做一個告別——作為一個指標而言,已經不再像過去那樣至關重要了。這是環境的變化使然。首先,波克夏已經逐漸蛻變,從一家全部資產主要集中於可銷售股票當中的公司變化為一家主要價值來自於運營業務的公司。查理和我估計,這種公司的重塑將以一種不規則的方式繼續下去。其次,當下的會計準則儘管要求我們將持有的股票逐日盯緊市場來定價,但是對我們的運營企業,卻要求其以遠低於當前價值的帳面價值來入帳,這種錯誤的影響近年以來變得日益嚴重。第三,從長期角度看來,波克夏很可能會成為一個自身股票的重量級回購者,當股票價格高於帳面價值而又低於我們估計的內在價值時,回購就會發生。這種回購背後的計算邏輯非常簡單——每一筆交易都會使得每股內在價值提高,同時使得每股帳面價值降低。兩者交相作用,就會使得記錄在案的帳面價值日益遠離我們的經濟現實。

In future tabulations of our financial results, we expect to focus on Berkshire’s market price. Markets can be extremely capricious: Just look at the 54-year history laid out on page 2. Over time, however, Berkshire’s stock price will provide the best measure of business performance.
在波克夏未來的財務業績報告當中,我們預計會專注於其市場價格。市場完全可能是極端反覆無常的——看看我們第二頁列出的54年歷史記錄,大家就會有一個最直觀的印象。不過,若是著眼於長期,波克夏的股價確實是我們業務表現的最佳指標。

* * * * * * * * * * * *
Before moving on, I want to give you some good news – really good news – that is not reflected in our financial statements. It concerns the management changes we made in early 2018, when Ajit Jain was put in charge of all insurance activities and Greg Abel was given authority over all other operations. These moves were overdue. Berkshire is now far better managed than when I alone was supervising operations. Ajit and Greg have rare talents, and Berkshire blood flows through their veins.
在繼續下面的內容之前,我首先要報告給大家一些好消息,“實實在在”的好消息,是我們的財務報告無法體現的。具體來說就是和我們2018年初的管理層調整有關,賈因(Ajit Jain)被授權負責我們所有的保險業務,而艾貝爾(Greg Abel)則負責整體運營。其實,這樣的任命早就該下達了。波克夏現在的管理情況要比我獨自一人總攬全域時好了很多。這兩位都是罕見的天才,而且血液中深深烙印著波克夏的DNA。

Now let’s take a look at what you own.
下面我們就來看看各位的收獲。

Focus on the Forest – Forget the Trees
放眼森林——忘記獨木


Investors who evaluate Berkshire sometimes obsess on the details of our many and diverse businesses – our economic “trees,” so to speak. Analysis of that type can be mind-numbing, given that we own a vast array of specimens, ranging from twigs to redwoods. A few of our trees are diseased and unlikely to be around a decade from now. Many others, though, are destined to grow in size and beauty.
實話實說,那些汲汲於評估波克夏的價值的投資者經常會忽略掉我們為數眾多且各不相同的多種業務,即我們的經濟“森林”。誠然,我們旗下的這些企業令人目不暇接,要予以明確分析著實是一件令人頭痛的差事。這些樹木當中也有一些罹患疾病,可能未來十年都難見開花結果,但是許多其他植株,卻肯定會長成參天大樹,呈現出超乎大家意料的壯美。
Fortunately, it’s not necessary to evaluate each tree individually to make a rough estimate of Berkshire’s intrinsic business value. That’s because our forest contains five “groves” of major importance, each of which can be appraised, with reasonable accuracy, in its entirety. Four of those groves are differentiated clusters of businesses and financial assets that are easy to understand. The fifth – our huge and diverse insurance operation – delivers great value to Berkshire in a less obvious manner, one I will explain later in this letter.
幸運的是,對於想要粗略估計波克夏內在企業價值的諸君而言,大家不必對每一棵樹木都瞭若指掌。這是因為我們的森林包括了五個主要的“樹叢”,每一個都能夠有一個大致準確的整體評估。這五個樹叢當中有四個,從業務和金融資產的角度看來都和其他的差別明顯,這是大家都很容易理解的,而第五個,即我們龐大而複雜的保險業務,則以一種不那麽顯而易見的方式為整個波克夏奉獻著巨大的價值,在後文當中,我還將繼續為大家做出更詳盡的解釋。

Before we look more closely at the first four groves, let me remind you of our prime goal in the deployment of your capital: to buy ably-managed businesses, in whole or part, that possess favorable and durable economic characteristics. We also need to make these purchases at sensible prices.
在我們更近距離地觀察這前四個樹叢之前,首先要提醒大家,我們的首要目標就是要有效配置我們的資本——購買管理巧妙的企業,後者必須是在部分或者整體的層面,具備良好和可持久的經濟特質。當然,這種收購的價格也必須是合情合理的。
Sometimes we can buy control of companies that meet our tests. Far more often, we find the attributes we seek in publicly-traded businesses, in which we normally acquire a 5% to 10% interest. Our two-pronged approach to huge-scale capital allocation is rare in corporate America and, at times, gives us an important advantage.
有些時候,我們能夠通過收購獲得符合我們標準的企業的控制權。可是,在更多的其他時候,我們會在許多上市公司身上發現我們尋求的特質,而我們一般會收購其5%到10%的股份。我們這種雙管齊下的超大規模資本配置操作在美國企業界也是很罕見的,這有些時候也會讓我們獲得重要的優勢。
In recent years, the sensible course for us to follow has been clear: Many stocks have offered far more for our money than we could obtain by purchasing businesses in their entirety. That disparity led us to buy about $43 billion of marketable equities last year, while selling only $19 billion. Charlie and I believe the companies in which we invested offered excellent value, far exceeding that available in takeover transactions.
近年以來,我們越來越清楚地認識到自己該採用怎樣一種合理的方式——許多上市公司的總市值決定了我們要整體收購他們,在資金上根本是不可能的。這種差異之下,我們去年購入了大約430億美元的可銷售股票,同時只賣掉了190億美元。查理和我相信,我們所投資的企業具有非凡的價值,遠遠超過那些可以整體收購的選項。
Despite our recent additions to marketable equities, the most valuable grove in Berkshire’s forest remains the many dozens of non-insurance businesses that Berkshire controls (usually with 100% ownership and never with less than 80%). Those subsidiaries earned $16.8 billion last year. When we say “earned,” moreover, we are describing what remains after all income taxes, interest payments, managerial compensation (whether cash or stock-based), restructuring expenses, depreciation, amortization and home-office overhead.
儘管我們近期加大力度購入了諸多可銷售股票,波克夏森林當中最有價值的樹叢依然是我們所控制的(往往都是100%控股,至少也不少於80%)的幾十上百家非保險企業。這些子公司去年為我們賺取了168億美元的盈利。值得一提的是,這裡所謂的“賺取”,還是指扣除了“所有”稅項、利息、管理層薪酬(無論股票或者現金)、重組支出、折舊、攤銷和行政費用之後的淨數字。

That brand of earnings is a far cry from that frequently touted by Wall Street bankers and corporate CEOs. Too often, their presentations feature “adjusted EBITDA,” a measure that redefines “earnings” to exclude a variety of all-too-real costs.
這一定義與華爾街銀行家和一些CEO們常常兜售的概念相去甚遠。他們通常會使用“調整後的EBITDA”,這種方法把一些應當計入的成本排除在外。

For example, managements sometimes assert that their company’s stock-based compensation shouldn’t be counted as an expense. (What else could it be – a gift from shareholders?) And restructuring expenses? Well, maybe last year’s exact rearrangement won’t recur. But restructurings of one sort or another are common in business – Berkshire has gone down that road dozens of times, and our shareholders have always borne the costs of doing so.
比如,企業界有些時候會認為,自己公司基於股票的薪酬不該被計為支出。(可是那又該怎麽落賬,難道算成股東給他們的禮物?)重組支出?也許那只是去年特定的項目,不會重復出現——可事實上,重組對企業而言是家常便飯,就波克夏自己,這一路走來就不知道有幾十次了,而每一次歸根結底都要靠我們的股東來埋單。
Abraham Lincoln once posed the question: “If you call a dog’s tail a leg, how many legs does it have?” and then answered his own query: “Four, because calling a tail a leg doesn’t make it one.” Abe would have felt lonely on Wall Street.
林肯(Abraham Lincoln)曾經有一個著名的質問:“如果你把狗尾巴也算作是一條腿,那麽一隻狗到底有幾條腿?”接下來,他自問自答:“四條,因為就算你說尾巴是腿,也不會使它真正變成腿。”看來,如果林肯要混華爾街,日子肯定好過不了。

Charlie and I do contend that our acquisition-related amortization expenses of $1.4 billion (detailed on page K-84) are not a true economic cost. We add back such amortization “costs” to GAAP earnings when we are evaluating both private businesses and marketable stocks.
查理和我一直都主張,我們收購相關的14億美元攤銷支出(詳情參見K-84)其實並不該視為真正的經濟成本。只不過,在我們估算自營企業和可銷售股票的價值時,還是不能不將這些攤銷“成本”列入到GAAP盈利當中。

In contrast, Berkshire’s $8.4 billion depreciation charge understates our true economic cost. In fact, we need to spend more than this sum annually to simply remain competitive in our many operations. Beyond those “maintenance” capital expenditures, we spend large sums in pursuit of growth. Overall, Berkshire invested a record $14.5 billion last year in plant, equipment and other fixed assets, with 89% of that spent in America.
與此形成鮮明對比的是,波克夏的84億美元折舊支出則是低估了真正的經濟成本。事實上,我們許多旗下業務要保持競爭力,需要投入的真實年度開支總額是要超過這個數字的。除了這些“維護”資本支出之外,我們還必須大力投入,尋求成長。整體而言,波克夏去年在廠房、設備和其他固定資產方面的投資達到了創紀錄的145億美元,其中89%是在美國本土進行。

Berkshire’s runner-up grove by value is its collection of equities, typically involving a 5% to 10% ownership position in a very large company. As noted earlier, our equity investments were worth nearly $173 billion at yearend, an amount far above their cost. If the portfolio had been sold at its yearend valuation, federal income tax of about $14.7 billion would have been payable on the gain. In all likelihood, we will hold most of these stocks for a long time. Eventually, however, gains generate taxes at whatever rate prevails at the time of sale.
波克夏以價值論排名第二的樹叢,是我們所收集的股票,一般都是購入許多大型公司5%到10%的股權。如前文所說,我們的股票投資總價值到去年年底已經接近1730億美元,遠遠超過了最初的投入。如果這整個投資組合以去年年底的價格售出,我們單單聯邦所得稅就要繳納大約147億美元。不必說,在正常情況之下,我們都會將這些股票堅持持有很長的時間。只是,我們最終售出時,總歸要引發稅負,差別只在當時的稅率是多少。
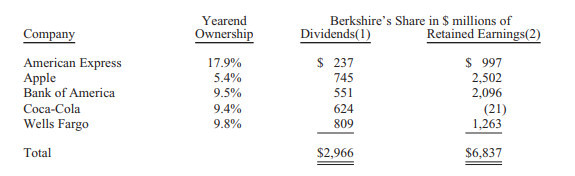
Our investees paid us dividends of $3.8 billion last year, a sum that will increase in 2019. Far more important than the dividends, though, are the huge earnings that are annually retained by these companies. Consider, as an indicator, these figures that cover only our five largest holdings.
去年,我們的投資為我們奉獻了38億美元的股息,這一收入的總額2019年預計還會增加。只不過,和股息相比,其實這些公司各自保留的年度盈餘要重要得多。要知道這個指標的情況,看看我們五個最大投資對象的情況就可以有個初步瞭解。
(1) Based on current annual rate. (1) 基於當前年率.
(2) Based on 2018 earnings minus common and preferred dividends paid. (2) 基於2018年盈利扣除普通股和優先股股息的數字

GAAP – which dictates the earnings we report – does not allow us to include the retained earnings of investees in our financial accounts. But those earnings are of enormous value to us: Over the years, earnings retained by our investees (viewed as a group) have eventually delivered capital gains to Berkshire that totaled more than one dollar for each dollar these companies reinvested for us.
我們當前所報告的盈利必須基於GAAP原則,後者不允許我們將投資對象的保留盈利計入我們的財務數據。可是,這些盈利對於我們卻有著巨大的價值——長期而言,作為一個整體,我們投資對象所保留的盈利最終將為波克夏創造出極為可觀的資本利得,今天他們再投資的一美元,未來帶給我們的將遠超過一美元。

All of our major holdings enjoy excellent economics, and most use a portion of their retained earnings to repurchase their shares. We very much like that: If Charlie and I think an investee’s stock is underpriced, we rejoice when management employs some of its earnings to increase Berkshire’s ownership percentage.
從經濟視角看來,我們的所有主要持股都可圈可點,這些企業都在使用自己保留的一部分盈利回購自家的股票。我們非常樂於看到這一幕:如果查理和我覺得投資對象股票的價格被低估了,而管理層又決定動用一部分保留盈利來提升波克夏持股相應的所有權百分比時,我們會開心地慶祝起來的。

Here’s one example drawn from the table above: Berkshire’s holdings of American Express have remained unchanged over the past eight years. Meanwhile, our ownership increased from 12.6% to 17.9% because of repurchases made by the company. Last year, Berkshire’s portion of the $6.9 billion earned by American Express was $1.2 billion, about 96% of the $1.3 billion we paid for our stake in the company. When earnings increase and shares outstanding decrease, owners – over time – usually do well.
下面是從上表中舉出的一個例子:波克夏對美國運通的持股量在過去八年時間裡一直都保持不變。與此同時,由於該公司回購了股票,因此我們的持股比例從12.6%上升到了17.9%。去年,在美國運通賺到的69億美元中,波克夏分到了12億美元,在我們為收購該公司股票而支付的13億美元中佔到了96%左右。當盈利增長且在外流通股票總量減少時,股票持有者——隨著時間的推移——通常會有良好的表現。

A third category of Berkshire’s business ownership is a quartet of companies in which we share control with other parties. Our portion of the after-tax operating earnings of these businesses – 26.7% of Kraft Heinz, 50% of Berkadia and Electric Transmission Texas, and 38.6% of Pilot Flying J – totaled about $1.3 billion in 2018.
波克夏擁有的第三類企業是我們與其他各方共用控制權的四家公司。2018年中,我們在這些企業的稅後營業利潤中所佔份額——卡夫亨氏為26.7%、Berkadia和得州電力傳輸公司均為50%,Pilot Flying J為38.6%——總計約為13億美元。

In our fourth grove, Berkshire held $112 billion at yearend in U.S. Treasury bills and other cash equivalents, and another $20 billion in miscellaneous fixed-income instruments. We consider a portion of that stash to be untouchable, having pledged to always hold at least $20 billion in cash equivalents to guard against external calamities. We have also promised to avoid any activities that could threaten our maintaining that buffer.
第四類則是,截至年底為止波克夏持有價值1120億美元的美國國庫券和其他現金等價物,另有200億美元的雜項固定收益工具。我們認為,這些儲備中有一部分是不可動的,承諾始終會持有至少200億美元的現金等價物以防範外部災難。我們還承諾將避免任何可能威脅到我們維持這種緩衝的活動。

Berkshire will forever remain a financial fortress. In managing, I will make expensive mistakes of commission and will also miss many opportunities, some of which should have been obvious to me. At times, our stock will tumble as investors flee from equities. But I will never risk getting caught short of cash.
波克夏永遠都將保持一個金融堡壘的身份。在管理方面,我會犯代價高昂的委任錯誤,也會錯失許多機會,其中一些機會對我來說原本該是顯而易見的。有些時候,隨著投資者逃離股市,我們的股價會大幅下挫。但我永遠都不會冒現金短缺的風險。

In the years ahead, we hope to move much of our excess liquidity into businesses that Berkshire will permanently own. The immediate prospects for that, however, are not good: Prices are sky-high for businesses possessing decent long-term prospects.
在接下來的幾年裡,我們希望將很大一部分的過剩流動性轉移到波克夏將會永久保有的業務中去。然而,就此而言其近期前景並不好:那些擁有良好長期前景的企業的價格高得離譜。

That disappointing reality means that 2019 will likely see us again expanding our holdings of marketable equities. We continue, nevertheless, to hope for an elephant-sized acquisition. Even at our ages of 88 and 95 – I’m the young one – that prospect is what causes my heart and Charlie’s to beat faster. (Just writing about the possibility of a huge purchase has caused my pulse rate to soar.)
這種令人失望的現實情況意味著,我們很可能會在2019年中再次擴大對有價證券的持有量。儘管如此,我們仍舊希望能夠達成一項“大象”級別的並購交易。儘管我們兩人都已是88歲和95歲高齡——我是兩人當中比較年輕的那個——但這種前景仍舊會讓我和查理心跳加快。(剛寫到進行一筆巨額並購交易的可能性,我的脈搏就飆升了。)

My expectation of more stock purchases is not a market call. Charlie and I have no idea as to how stocks will behave next week or next year. Predictions of that sort have never been a part of our activities. Our thinking, rather, is focused on calculating whether a portion of an attractive business is worth more than its market price.
我的預期是未來將會購買更多的股票,但這並不是市場決定的結果。查理和我對股市下周或明年的走勢毫無概念,這種預測從來都不是我們會從事的活動。相反,我們的想法是專注於計算一家有吸引力的企業的一部分股票是否會比其市場價格更值錢。

************
I believe Berkshire’s intrinsic value can be approximated by summing the values of our four asset-laden groves and then subtracting an appropriate amount for taxes eventually payable on the sale of marketable securities.
我認為,計算波克夏的內在價值的大致方式是,將我們四個豐裕的資產類別的價值加到一起,然後減去出售有價證券所應繳納的稅款的適當金額。

You may ask whether an allowance should not also be made for the major tax costs Berkshire would incur if we were to sell certain of our wholly-owned businesses. Forget that thought: It would be foolish for us to sell any of our wonderful companies even if no tax would be payable on its sale. Truly good businesses are exceptionally hard to find. Selling any you are lucky enough to own makes no sense at all.
你們可能會問,如果我們出售特定的全資企業,那麽波克夏將需承擔的主要稅收成本是否也不該得到稅收抵免。忘記那種想法吧:如果我們賣掉任何一家優秀的公司,那都是很是愚蠢的,即使賣出這些公司並不需要繳稅。真正的好企業是特別難找的,出售任何你足夠幸運才得以擁有的東西是講不通的。

The interest cost on all of our debt has been deducted as an expense in calculating the earnings at Berkshire’s non-insurance businesses. Beyond that, much of our ownership of the first four groves is financed by funds generated from Berkshire’s fifth grove – a collection of exceptional insurance companies. We call those funds “float,” a source of financing that we expect to be cost-free – or maybe even better than that – over time. We will explain the characteristics of float later in this letter.
在計算波克夏非保險業務的收益時,所有債務的利息成本都已被扣除。另外,我們對前四個資產類別的大部分所有權都是由波克夏的第五個資產類別——一批優秀的保險公司——來提供資金的。我們將這些資金稱為“浮存金”,並期望隨著時間的推移,這種資金將是無成本的——或是可能比這更好。我們將在這封信的稍後部分解釋浮存金的特點。
Finally, a point of key and lasting importance: Berkshire’s value is maximized by our having assembled the five groves into a single entity. This arrangement allows us to seamlessly and objectively allocate major amounts of capital, eliminate enterprise risk, avoid insularity, fund assets at exceptionally low cost, occasionally take advantage of tax efficiencies, and minimize overhead
最後,很關鍵而且長久以來都很重要的一點是:通過將五個資產類別合並成一個整體的方式,波克夏的價值被最大化了。這種安排使我們能夠無縫地、客觀地分配大量資本,消除企業風險,避免孤立,以極低的成本為資產提供資金,偶爾利用一下稅收效率,並將管理費用降至最低水準。

At Berkshire, the whole is greater – considerably greater – than the sum of the parts.
在波克夏,整體要大於——是遠遠大於——各個部分的簡單相加。

Repurchases and Reporting
回購和報告


Earlier I mentioned that Berkshire will from time to time be repurchasing its own stock. Assuming that we buy at a discount to Berkshire’s intrinsic value – which certainly will be our intention – repurchases will benefit both those shareholders leaving the company and those who stay
此前我曾提到,波克夏將不時回購自己的股票。假設我們以低於波克夏內在價值的價格購買股票——我們的意圖當然是這樣的——那麽回購對那些離開公司的股東和留下來的股東都將是有利的。

True, the upside from repurchases is very slight for those who are leaving. That’s because careful buying by us will minimize any impact on Berkshire’s stock price. Nevertheless, there is some benefit to sellers in having an extra buyer in the market.
誠然,回購的好處對於那些將要離開的人來說是微乎其微的。這是因為,我們謹慎的回購活動將在最大限度上降低對波克夏股價的任何影響。但對賣家來說,在市場上多出一個買家是有一些好處的。

For continuing shareholders, the advantage is obvious: If the market prices a departing partner’s interest at, say, 90¢ on the dollar, continuing shareholders reap an increase in per-share intrinsic value with every repurchase by the company. Obviously, repurchases should be price-sensitive: Blindly buying an overpriced stock is valuedestructive, a fact lost on many promotional or ever-optimistic CEOs.
對於繼續留下來的股東來說,好處是顯而易見的:比如說,如果市場將離開的合夥人的權益定價為每美元90美分,那麽對繼續留下來的股東來說,每股內在價值就會隨著公司的每一次回購而增長。顯然,回購應該是具有價格敏感性的:盲目購買定價過高的股票對價值具有破壞性,很多做推廣的或是永遠樂觀的首席執行官都漏掉了這個事實。

When a company says that it contemplates repurchases, it’s vital that all shareholder-partners be given the information they need to make an intelligent estimate of value. Providing that information is what Charlie and I try to do in this report. We do not want a partner to sell shares back to the company because he or she has been misled or inadequately informed.
當一家公司稱其打算回購股票時,至關重要的一點是要向所有股東合夥人提供其所需要的資訊,以便他們對價值做出明智的估測,而提供這些資訊是查理和我在這份報告中試圖要做的事情。我們不希望合作夥伴向公司賣回股票,只是因為他/她受到了誤導,或是沒能獲得充足的資訊。

Some sellers, however, may disagree with our calculation of value and others may have found investments that they consider more attractive than Berkshire shares. Some of that second group will be right: There are unquestionably many stocks that will deliver far greater gains than ours.
但是,有些賣家可能不同意我們的價值計算,另一些人則可能已經找到了他們認為比波克夏股票更具吸引力的投資。在第二批人中,有些人將是正確的:毫無疑問,有許多股票都將帶來比我們的股票更大的收益。

In addition, certain shareholders will simply decide it’s time for them or their families to become net consumers rather than continuing to build capital. Charlie and I have no current interest in joining that group. Perhaps we will become big spenders in our old age.
另外,某些股東會簡單地判定,現在已經到了他們或其家人該要成為淨消費者、而不是繼續積累資本的時候。查理和我現在沒有興趣加入那個群體,或許要到我們年老的時候,才會成為大手大腳的人吧。

************
For 54 years our managerial decisions at Berkshire have been made from the viewpoint of the shareholders who are staying, not those who are leaving. Consequently, Charlie and I have never focused on current-quarter results.
54年以來,我們在波克夏作出的管理決策一直都是從留下來的股東、而不是那些離開的股東的角度出發的。因此,查理和我從來都不會把關注的重點放在本季度的業績上。

Berkshire, in fact, may be the only company in the Fortune 500 that does not prepare monthly earnings reports or balance sheets. I, of course, regularly view the monthly financial reports of most subsidiaries. But Charlie and I learn of Berkshire’s overall earnings and financial position only on a quarterly basis.
事實上,波克夏可能是《財富》雜誌500強中唯一不編制月度盈利報告或資產負債表的公司。當然,我經常都會查看多數子公司的月度財務報告。但對於波克夏的總體收益和財務狀況,查理和我只會通過季度報告來加以瞭解。

Furthermore, Berkshire has no company-wide budget (though many of our subsidiaries find one useful). Our lack of such an instrument means that the parent company has never had a quarterly “number” to hit. Shunning the use of this bogey sends an important message to our many managers, reinforcing the culture we prize.
此外,波克夏不會針對整個公司制定預算(但許多子公司都發現制定預算是有用的)。我們缺少這樣的工具,這就意味著母公司從來都沒有一個季度“數字”需要去實現。避免制定這種令人恐懼的目標向我們的許多經理人傳遞了一個重要的資訊,加強了我們所珍視的文化。

Over the years, Charlie and I have seen all sorts of bad corporate behavior, both accounting and operational, induced by the desire of management to meet Wall Street expectations. What starts as an “innocent” fudge in order to not disappoint “the Street” – say, trade-loading at quarter-end, turning a blind eye to rising insurance losses, or drawing down a “cookie-jar” reserve – can become the first step toward full-fledged fraud. Playing with the numbers “just this once” may well be the CEO’s intent; it’s seldom the end result. And if it’s okay for the boss to cheat a little, it’s easy for subordinates to rationalize similar behavior.

多年以來,查理和我已經看到了各式各樣的不良企業行為——有會計方面的,也有運營方面的——都是由於管理層希望達到華爾街預期而引發的。為了不讓“華爾街”失望,有些公司最初原本只是想要“無害”地弄虛作假——比如說,在季度末時超載交易,對保險損失的成本視而不見,或是掏空“餅乾罐”儲備等——但這可能會成為全面欺詐的第一步。首席執行官的意圖可能是“僅此一次”給數據注水,但最終的結果少有與其最初意圖相符的。如果說高層小小作弊是無傷大雅的,那麽下屬就很容易將類似的行為合理化。

At Berkshire, our audience is neither analysts nor commentators: Charlie and I are working for our shareholder-partners. The numbers that flow up to us will be the ones we send on to you.
在波克夏,我們的閱聽人既不是分析師,也不是評論人士:查理和我是效命於我們的股東合作夥伴的。我們從下屬那裡獲得的數據,就是我們發給你們的數據。

Non-Insurance Operations – From Lollipops to Locomotives
非保險業務 - 從棒棒糖到機車


Let’s now look further at Berkshire’s most valuable grove – our collection of non-insurance businesses – keeping in mind that we do not wish to unnecessarily hand our competitors information that might be useful to them. Additional details about individual operations can be found on pages K-5 – K-22 and pages K-40 – K-51. 
現在讓我們進一步了解一下波克夏最有價值的樹林 - 我們非保險業務的集合 - 請記住,我們不希望向競爭對手提供可能對他們有用的信息。有關各個業務的更多詳細信息,請參見第K-5至K-22頁和K-40至K-51頁。
Viewed as a group, these businesses earned pre-tax income in 2018 of $20.8 billion, a 24% increase over 2017. Acquisitions we made in 2018 delivered only a trivial amount of that gain.
作為一個集團,這些企業在2018年的稅前淨利潤為208億美元,比2017年增長24%。我們在2018年的收購隻帶來了微不足道的收益。

I will stick with pre-tax figures in this discussion. But our after-tax gain in 2018 from these businesses was far greater – 47% – thanks in large part to the cut in the corporate tax rate that became effective at the beginning of that year. Let’s look at why the impact was so dramatic.
在此的討論中,我會堅持用稅前數字。 但是,我們2018年從這些業務中獲得的稅後收益的漲幅要遠高於稅前,高達47% - 這在很大程度上要歸功於年初生效的公司稅率消減。讓我們來看看為什麽影響如此戲劇性。

Begin with an economic reality: Like it or not, the U.S. Government “owns” an interest in Berkshire’s earnings of a size determined by Congress. In effect, our country’s Treasury Department holds a special class of our stock – call this holding the AA shares – that receives large “dividends” (that is, tax payments) from Berkshire. In 2017, as in many years before, the corporate tax rate was 35%, which meant that the Treasury was doing very well with its AA shares. Indeed, the Treasury’s “stock,” which was paying nothing when we took over in 1965, had evolved into a holding that delivered billions of dollars annually to the federal government. 從經濟現實開始:無論喜歡與否,美國政府“擁有”伯克希爾的一部分權益,其比例由國會決定。 實際上,我們國家的財政部持有我們一種特殊類別的股票 - 稱之為持有AA股票 - 並從伯克希爾獲得大量“股息”(即稅收)。 2017年,與多年前一樣,企業稅率為35%,這意味著財政部的AA股表現非常好。 事實上,財政部在我們1965年接手伯克希爾時沒有支付任何費用的“股票”,在過去幾十年裡已經發展成為每年向聯邦政府提供數十億美元的控股權。

Last year, however, 40% of the government’s “ownership” (14/35ths) was returned to Berkshire – free of charge – when the corporate tax rate was reduced to 21%. Consequently, our “A” and “B” shareholders received a major boost in the earnings attributable to their shares.
然而,去年,當公司稅率降至21%時,40%的政府“所有權”(14/35)被免費退還給伯克希爾。 因此,我們的“A”和“B”股東的股票收益大幅增加。

This happening materially increased the intrinsic value of the Berkshire shares you and I own. The same dynamic, moreover, enhanced the intrinsic value of almost all of the stocks Berkshire holds.
這種情況實質上增加了你和我擁有的波克夏股票的內在價值。此外,同樣的因素還增加了伯克希爾幾乎所有持股的內在價值。
Those are the headlines. But there are other factors to consider that tempered our gain. For example, the tax benefits garnered by our large utility operation get passed along to its customers. Meanwhile, the tax rate applicable to the substantial dividends we receive from domestic corporations is little changed at about 13%. (This lower rate has long been logical because our investees have already paid tax on the earnings that they pay to us.) Overall, however, the new law made our businesses and the stocks we own considerably more valuable.
這些是關鍵因素。但還有其他一些因素使得我們的收益受到不利影響。例如,我們的大型公用事業運營所帶來的稅收優惠需要傳遞給客戶。同時,適用於我們從國內公司獲得的大量股息的稅率幾乎沒有變化,約為13%。 (這種較低的利率一直是合乎邏輯的,因為我們的被投資者已經為他們向我們支付股息的利潤交過稅了。)但總的來說,新法律使我們的業務和我們擁有的股票更有價值。

Which suggests that we return to the performance of our non-insurance businesses. Our two towering redwoods in this grove are BNSF and Berkshire Hathaway Energy (90.9% owned). Combined, they earned $9.3 billion before tax last year, up 6% from 2017. You can read more about these businesses on pages K-5 – K-10 and pages K-40 – K-45.
這表明我們恢復了非保險業務的表現。我們在這個樹林裡的兩個高聳的紅杉是BNSF和Berkshire Hathaway Energy(擁有90.9%)。合並之後,他們去年的稅前利潤為93億美元,比2017年增長了6%。您可以在K-5-K-10頁和K-40-K-45頁上閱讀更多關於這些業務的信息。

Our next five non-insurance subsidiaries, as ranked by earnings (but presented here alphabetically), Clayton Homes, International Metalworking, Lubrizol, Marmon and Precision Castparts, had aggregate pre-tax income in 2018 of $6.4 billion, up from the $5.5 billion these companies earned in 2017.
我們接下來的按收益排名靠前的五家非保險子公司(這裡按字母順序排列)分別為:Clayton Homes,International Metalworking,Lubrizol,Marmon和Precision Castparts,他們在2018年的稅前利潤總額為64億美元,高於在2017年獲得的55億美元。

The next five, similarly ranked and listed (Forest River, Johns Manville, MiTek, Shaw and TTI) earned $2.4 billion pre-tax last year, up from $2.1 billion in 2017.
再接下來的五家公司(Forest River,Johns Manville,MiTek,Shaw和TTI)去年的稅前利潤為24億美元,高於2017年的21億美元。

The remaining non-insurance businesses that Berkshire owns – and there are many – had pre-tax income of $3.6 billion in 2018 vs. $3.3 billion in 2017.
波克夏擁有的剩餘非保險業務 - 有許多 - 在2018年的稅前利潤為36億美元,而2017年為33億美元。

Insurance, “Float,” and the Funding of Berkshire
保險,“浮存金“和波克夏的資金


Our property/casualty (“P/C”) insurance business – our fifth grove – has been the engine propelling Berkshire’s growth since 1967, the year we acquired National Indemnity and its sister company, National Fire & Marine, for $8.6 million. Today, National Indemnity is the largest property/casualty company in the world as measured by net worth.
1967年以來,財產/意外險(P / C)業務 – 第五大收益來源 – 一直是波克夏業績增長的引擎。1967年,波克夏以860萬美元收購了國民保險公司(National Indemnity)及其姊妹公司國民火災及海事保險公司(National Fire&Marine)。如今,以淨資產衡量,國民保險公司是世界上最大的財產/意外險公司。

One reason we were attracted to the P/C business was the industry’s business model: P/C insurers receive premiums upfront and pay claims later. In extreme cases, such as claims arising from exposure to asbestos, or severe workplace accidents, payments can stretch over many decades.
我們被P / C業務吸引的原因之一是該行業的商業模式:P / C保險公司先收取保費後賠付。在極端情況下,一些理賠(如接觸石棉,或嚴重的工作場所事故)的賠付可能持續數十年。

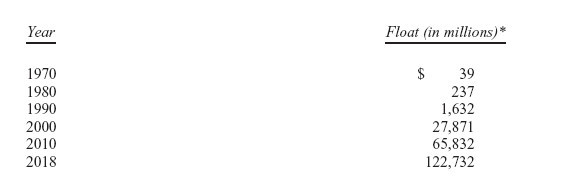
This collect-now, pay-later model leaves P/C companies holding large sums – money we call “float” – that will eventually go to others. Meanwhile, insurers get to invest this float for their own benefit. Though individual policies and claims come and go, the amount of float an insurer holds usually remains fairly stable in relation to premium volume. Consequently, as our business grows, so does our float. And how it has grown, as the following table shows:
這種“先收取保費,後賠付”的模式讓P / C公司持有大筆資金 - 我們稱之為“浮存金” - 最終會賠付給其他人。與此同時,保險公司會將這筆浮存金拿去投資獲利。雖然個人的保單和理賠來來去去,但保險公司持有的保費收入相關的浮存金一般較為穩定。因此,隨著保險業務的增長,浮存金也隨之增長。下表所示為浮存金的具體增長情況:

* Includes float arising from life, annuity and health insurance businesses.
* 包括人壽、年金和健康保險業務獲得的浮存金。

We may in time experience a decline in float. If so, the decline will be very gradual – at the outside no more than 3% in any year. The nature of our insurance contracts is such that we can never be subject to immediate or nearterm demands for sums that are of significance to our cash resources. That structure is by design and is a key component in the unequaled financial strength of our insurance companies. That strength will never be compromised.
我們偶爾也會遇到浮存金回落。如果浮存出現下滑,下滑幅度將是非常緩慢的 - 單一年度最多不超過3%。我們的保險合約的性質使我們永遠不會受到對我們現金資源具有重要意義的金額的即時或近期需求。這種結構是精心設計的,是我們保險公司無與倫比的財力的關鍵組成部分。這方面能力的絕不會妥協。

If our premiums exceed the total of our expenses and eventual losses, our insurance operation registers an underwriting profit that adds to the investment income the float produces. When such a profit is earned, we enjoy the use of free money – and, better yet, get paid for holding it.
如果保費超過我們的支出和最終損失,我們的保險業務會獲得承保利潤,進一步增加浮存的投資收益。獲得承保利潤時,我們有自由資金可用 - 而且,更好的是,通過持有這筆資金獲得回報。

Unfortunately, the wish of all insurers to achieve this happy result creates intense competition, so vigorous indeed that it sometimes causes the P/C industry as a whole to operate at a significant underwriting loss. That loss, in effect, is what the industry pays to hold its float. Competitive dynamics almost guarantee that the insurance industry, despite the float income all its companies enjoy, will continue its dismal record of earning subnormal returns on tangible net worth as compared to other American businesses.
不幸的是,所有保險公司都希望實現這一圓滿結果,進而導致競爭激烈,以至於整個P / C行業處於嚴重的承保虧損狀態。實際上,這種損失是整個行業為持有浮存而付出的代價。儘管所有公司都能享有浮存收益,與美國的其他行業相比,持續的競爭幾乎鐵定讓保險行業繼續面臨有形淨資產收益低於正常水準的慘淡記錄。

Nevertheless, I like our own prospects. Berkshire’s unrivaled financial strength allows us far more flexibility in investing our float than that generally available to P/C companies. The many alternatives available to us are always an advantage and occasionally offer major opportunities. When other insurers are constrained, our choices expand.
不過,我看好波克夏的前景。波克夏擁有無與倫比的財力,這使得我們在投資浮存方面相比其他P / C公司更具靈活性。我們擁有許多選擇始終是一個優勢,這些選擇時不時會帶來重大機遇。當其他保險公司受困,我們的選擇就多了。

Moreover, our P/C companies have an excellent underwriting record. Berkshire has now operated at an underwriting profit for 15 of the past 16 years, the exception being 2017, when our pre-tax loss was $3.2 billion. For the entire 16-year span, our pre-tax gain totaled $27 billion, of which $2 billion was recorded in 2018.
此外,波克夏的P / C公司擁有良好的承保記錄。過去的16年裡,其中15年波克夏都獲得了承保利潤,唯一例外的是2017年,這一年我們的稅前虧損達32億美元。在16年的時間裡,我們的稅前收益總計270億美元,其中去年(2018年)的收益達20億美元。

That record is no accident: Disciplined risk evaluation is the daily focus of our insurance managers, who know that the benefits of float can be drowned by poor underwriting results. All insurers give that message lip service. At Berkshire it is a religion, Old Testament style.
數據記錄並非偶然:嚴格的風險評估是我們的保險經理每天的工作重點,他們深知浮動資金的好處可以抵消不良承保業績。所有保險公司都是給口頭消息。而在波克夏·海瑟威公司,則是一種宗教類似的嚴謹風格。

************
In most cases, the funding of a business comes from two sources – debt and equity. At Berkshire, we have two additional arrows in the quiver to talk about, but let’s first address the conventional components.
在大多數情況下,企業的資金來自兩個來源——債券和股票。在波克夏·海瑟威公司,我們有兩個額外的關鍵值得談論,但讓我們先談談傳統的組成部分。

We use debt sparingly. Many managers, it should be noted, will disagree with this policy, arguing that significant debt juices the returns for equity owners. And these more venturesome CEOs will be right most of the time.
我們對債務非常謹慎。應該注意到的是,很多經理可能不同意這一觀點,認為大量的債務會使股東的回報更加豐厚。而在大多數情況下,這些善於冒險的首席執行官將被證明在多數情況下是正確的。

At rare and unpredictable intervals, however, credit vanishes and debt becomes financially fatal. A Russianroulette equation – usually win, occasionally die – may make financial sense for someone who gets a piece of a company’s upside but does not share in its downside. But that strategy would be madness for Berkshire. Rational people don’t risk what they have and need for what they don’t have and don’t need.
然而,在罕見且不可預測的時間間隔內,信貸消失,債務在財務上變得致命。俄羅斯的輪盤賭等式——通常是贏,偶爾是輸——對於那些從一家公司的上漲中分得一杯羹,但不分享其下跌的人來說,可能具有財務意義。但這種策略對波克夏來說是瘋狂的。理性的人不會拿他們擁有和需要的東西去冒險,去換取他們沒有和不需要的東西。
Most of the debt you see on our consolidated balance sheet – see page K-65 – resides at our railroad and energy subsidiaries, both of them asset-heavy companies. During recessions, the cash generation of these businesses remains bountiful. The debt they use is both appropriate for their operations and not guaranteed by Berkshire.
你們在我們的綜合資產負債表上看到的大部分債務——見K65頁——存在於我們的鐵路和能源子公司,都是重資產型的公司。在經濟衰退期間,這些企業產生的現金流仍然充裕。他們使用的債務既適用於他們的業務,也不受波克夏的擔保。

Our level of equity capital is a different story: Berkshire’s $349 billion is unmatched in corporate America. By retaining all earnings for a very long time, and allowing compound interest to work its magic, we have amassed funds that have enabled us to purchase and develop the valuable groves earlier described. Had we instead followed a 100% payout policy, we would still be working with the $22 million with which we began fiscal 1965.
我們的股本水準則是另一回事:波克夏·海瑟威公司持有的3,490億美元在美國企業界來說是無與倫比的。通過將所有收益長期保留,並允許複利發揮其作用,積累的資金使我們能夠購買和發展前面描述的寶貴的各項業務。如果我們還遵循100%的支付政策,我們仍將只有1965財年開始使用的2200萬美元。
Beyond using debt and equity, Berkshire has benefitted in a major way from two less-common sources of corporate funding. The larger is the float I have described. So far, those funds, though they are recorded as a huge net liability on our balance sheet, have been of more utility to us than an equivalent amount of equity. That’s because they have usually been accompanied by underwriting earnings. In effect, we have been paid in most years for holding and using other people’s money.
除了使用債務和股本,波克夏·海瑟威公司主要受益於兩種不太常見的企業融資來源。佔比較大的是我所描述的浮動資金。到目前為止,這些資金,儘管它們在我們的資產負債表上被記錄為巨大的淨負債,但他們產生的功效已經超過了同等數量的資金數額所起的作用。這是因為它們通常伴隨著承銷收益。實際上, 多年來,我們一直因為持有和使用所謂的他人的資金而得到報酬。

As I have often done before, I will emphasize that this happy outcome is far from a sure thing: Mistakes in assessing insurance risks can be huge and can take many years to surface. (Think asbestos.) A major catastrophe that will dwarf hurricanes Katrina and Michael will occur – perhaps tomorrow, perhaps many decades from now. “The Big One” may come from a traditional source, such as a hurricane or earthquake, or it may be a total surprise involving, say, a cyber attack having disastrous consequences beyond anything insurers now contemplate. When such a megacatastrophe strikes, we will get our share of the losses and they will be big – very big. Unlike many other insurers, however, we will be looking to add business the next day.
就如我之前做過的,我要強調的是,這一令人高興的結果遠非確定無疑:在評估保險風險方面的錯誤可能是巨大的,可能需要多年之後才能浮出水面。一場將使卡特裡娜颶風和邁克爾颶風相形見絀的大災可能在明天發生,也可能在十年之後發生。“大地震”可能是說傳統意義上額災難,如颶風或地震,或者,它可能完全出乎意料,比如,網絡攻擊造成的災難性後果超出了保險公司目前的預期。當這樣的大災難發生時,我們將分擔損失,而且損失將是巨大的——非常大的。然而,與許多其它保險公司不同的是,我們將在第二天尋求增加業務。

The final funding source – which again Berkshire possesses to an unusual degree – is deferred income taxes. These are liabilities that we will eventually pay but that are meanwhile interest-free.
另一個資金來源——波克夏·海瑟威公司擁有一個不同尋常的優勢——遞延所得稅。這些都是負債,我們最終將支付但無需支付利息。

As I indicated earlier, about $14.7 billion of our $50.5 billion of deferred taxes arises from the unrealized gains in our equity holdings. These liabilities are accrued in our financial statements at the current 21% corporate tax rate but will be paid at the rates prevailing when our investments are sold. Between now and then, we in effect have an interest-free “loan” that allows us to have more money working for us in equities than would otherwise be the case.
像我剛才說的,大約505億美元中的147億美元的的遞延稅收來自股票的未實現收益。這些負債在我們的財務報表中按當前21%的公司稅稅率計算,但將按我們的投資出售時的現行稅率支付。從現在到那時,我們實際上擁有了一筆無息“貸款”,這讓我們能夠有更多的資金為股票投資。

A further $28.3 billion of deferred tax results from our being able to accelerate the depreciation of assets such as plant and equipment in calculating the tax we must currently pay. The front-ended savings in taxes that we record gradually reverse in future years. We regularly purchase additional assets, however. As long as the present tax law prevails, this source of funding should trend upward.
此外,由於我們在計算我們必須繳納的稅款時加速折舊了廠房和設備等資產,因此我們還需要繳納283億美元的遞延所得稅。我們所記錄的前期稅收節省將在未來幾年逐漸好轉。然而,我們還經常購買額外的資產。只要現行稅法持續生效,這一資金來源就應呈上升趨勢。
Over time, Berkshire’s funding base – that’s the right-hand side of our balance sheet – should grow, primarily through the earnings we retain. Our job is to put the money retained to good use on the left-hand side, by adding attractive assets.
隨著時間的推移,波克夏的資金(資產負債表的右側一欄)應該會增長,這主要是通過我們所保留的收益來實現的。我們需要通過增加有吸引力的資產,把留存下來的錢很好地用在資產負債表的左側一欄。
GEICO and Tony Nicely
GEICO和托尼-奈斯利(Tony Nicely)


That title says it all: The company and the man are inseparable.
這個標題說明瞭一切:公司的發展和奈斯利是密不可分的。

Tony joined GEICO in 1961 at the age of 18; I met him in the mid-1970s. At that time, GEICO, after a fourdecade record of both rapid growth and outstanding underwriting results, suddenly found itself near bankruptcy. A recently-installed management had grossly underestimated GEICO’s loss costs and consequently underpriced its product. It would take many months until those loss-generating policies on GEICO’s books – there were no less than 2.3 million of them – would expire and could then be repriced. The company’s net worth in the meantime was rapidly approaching zero.
1961年,18歲的托尼加入了GEICO。我在70年代中期見過他。當時,GEICO在經歷了40年的快速增長和出色的承銷業績後,突然發現自己瀕臨破產。該公司最近上任的管理層嚴重低估了GEICO的損失成本,因此低估了其產品的價格。GEICO帳簿上那些產生虧損的保單(數量不少於230萬份)還有好幾個月的時間才能到期,然後才能被重新定價。與此同時,該公司的淨值正迅速趨零。

In 1976, Jack Byrne was brought in as CEO to rescue GEICO. Soon after his arrival, I met him, concluded that he was the perfect man for the job, and began to aggressively buy GEICO shares. Within a few months, Berkshire bought about 1⁄3 of the company, a portion that later grew to roughly 1⁄2 without our spending a dime. That stunning accretion occurred because GEICO, after recovering its health, consistently repurchased its shares. All told, this halfinterest in GEICO cost Berkshire $47 million, about what you might pay today for a trophy apartment in New York.
1976年,傑克-伯恩(Jack Byrne)被任命為首席執行官來拯救GEICO。他上任後不久,我就見到了他。我認為他是這個職位的最佳人選,並開始積極買進GEICO的股票。在幾個月內,波克夏公司購買了該公司約三分之一的股份,後來在沒有增加一分錢投資的情況下,這些資產擴大到了該公司股票份額的二分之一。這種驚人的增長之所以發生,是因為GEICO在恢復健康後,一直在回購股票。總的來說,波克夏花了隻4700萬美元就買下了GEICO二分之一的資產,相當於你今天在紐約買一套豪華公寓的價格。

Let’s now fast-forward 17 years to 1993, when Tony Nicely was promoted to CEO. At that point, GEICO’s reputation and profitability had been restored – but not its growth. Indeed, at yearend 1992 the company had only 1.9 million auto policies on its books, far less than its pre-crisis high. In sales volume among U.S. auto insurers, GEICO then ranked an undistinguished seventh.
現在讓我們回到17年前的1993年,托尼-奈斯利被提升為GEICO的首席執行官(CEO)。那時,GEICO的聲譽和盈利能力得到了恢復,但增長卻沒有恢復。事實上,到1992年底,該公司的汽車保單只有190萬份,遠低於危機前的最高水準。在美國汽車保險公司的銷售量中,GEICO排名第七。

Late in 1995, after Tony had re-energized GEICO, Berkshire made an offer to buy the remaining 50% of the company for $2.3 billion, about 50 times what we had paid for the first half (and people say I never pay up!). Our offer was successful and brought Berkshire a wonderful, but underdeveloped, company and an equally wonderful CEO, who would move GEICO forward beyond my dreams.
1995年末,在托尼重新給GEICO注入活力之後,波克夏提出以23億美元收購GEICO剩餘50%的股份,這大約是我們收購該公司前一半資產價格的50倍(而且人們總說我不會在高位購買資產)。我們的收購獲得了成功,這為波克夏帶來了一家出色且還有發展潛力的公司,以及一位同樣出色的CEO,他讓GEICO的發展超越了我的期望。

GEICO is now America’s Number Two auto insurer, with sales 1,200% greater than it recorded in 1995. Underwriting profits have totaled $15.5 billion (pre-tax) since our purchase, and float available for investment has grown from $2.5 billion to $22.1 billion.
GEICO現在是美國第二大汽車保險公司,銷售額比1995年增長了1200%。自收購以來,該公司的承銷利潤總計為155億美元(稅前),可供投資的流通股市值已從25億美元增至221億美元。

By my estimate, Tony’s management of GEICO has increased Berkshire’s intrinsic value by more than $50 billion. On top of that, he is a model for everything a manager should be, helping his 40,000 associates to identify and polish abilities they didn’t realize they possessed.
據我估計,托尼對GEICO的管理使波克夏的內在價值增加了500多億美元。最重要的是,他是一個管理者的榜樣,他幫助他的4萬名員工發現並發展了自己一直沒有意識到的能力。

Last year, Tony decided to retire as CEO, and on June 30th he turned that position over to Bill Roberts, his long-time partner. I’ve known and watched Bill operate for several decades, and once again Tony made the right move. Tony remains Chairman and will be helpful to GEICO for the rest of his life. He’s incapable of doing less.
去年,托尼決定辭去CEO一職,6月30日,他把這個職位交給了他的長期合作夥伴比爾-羅伯茨(Bill Roberts)。我認識比爾並看著他工作了幾十年,托尼再一次做出了正確的決定。托尼仍然是GEICO的董事長,他的餘生都將是GEICO的得力助手。他不能撒手不管。

All Berkshire shareholders owe Tony their thanks. I head the list.
波克夏的所有股東都應該感謝托尼,尤其是我。

Investments
投資


Below we list our fifteen common stock investments that at yearend had the largest market value. We exclude our Kraft Heinz holding – 325,442,152 shares – because Berkshire is part of a control group and therefore must account for this investment on the “equity” method. On its balance sheet, Berkshire carries its Kraft Heinz holding at a GAAP figure of $13.8 billion, an amount reduced by our share of the large write-off of intangible assets taken by Kraft Heinz in 2018. At yearend, our Kraft Heinz holding had a market value of $14 billion and a cost basis of $9.8 billion.
以下所列出的是截至去年年底我們所持市值最大的前15隻普通股。我們在此排除了卡夫亨氏的持股(325442152股),因為波克夏本身也是一家控股集團,因此必須用“股權”的方法來解釋這筆投資。在波克夏的資產負債表上,我們所持卡夫亨氏的股份按通用會計準則計算為138億美元,這一數字與我們在2018年卡夫亨氏大規模衝銷無形資產時所佔該公司的份額相比有所減少。到去年年底,我們在卡夫亨氏的持股市值為140億美元,成本為98億美元。


* Excludes shares held by pension funds of Berkshire subsidiaries.
* 不包括伯克希爾子公司養老基金持有的股份。
** This is our actual purchase price and also our tax basis.
**這是我們的實際購買價格以及我們的稅基。

Charlie and I do not view the $172.8 billion detailed above as a collection of ticker symbols – a financial dalliance to be terminated because of downgrades by “the Street,” expected Federal Reserve actions, possible political developments, forecasts by economists or whatever else might be the subject du jour.
查理和我都沒有把以上這些股票(總計持股市值1728億美元)當作是精心收集的潛力股。當前這場金融鬧劇將要結束,因為“華爾街”的降級、美聯儲可能採取的行動、可能出現的政治動向、經濟學家的預測,或者其他任何可能成為當前熱門話題的東西,都將終止這場鬧劇。

What we see in our holdings, rather, is an assembly of companies that we partly own and that, on a weighted basis, are earning about 20% on the net tangible equity capital required to run their businesses. These companies, also, earn their profits without employing excessive levels of debt.
相反,我們把這些公司看作是一個我們進行部分持股的集合,而按加權計算,這些公司運營業務所需的有形淨資產淨利約為20%。這些公司也不需要過度舉債就能獲得利潤。

Returns of that order by large, established and understandable businesses are remarkable under any circumstances. They are truly mind-blowing when compared against the return that many investors have accepted on bonds over the last decade – 3% or less on 30-year U.S. Treasury bonds, for example.
在任何情況下,那些規模巨大、成熟且易於理解的企業的訂單回報率都引人矚目。與很多投資者在過去十年接受的債券回報率(比如,30年期美國國債的收益率是3%或更低)相比,其回報率確實令人振奮。

On occasion, a ridiculously-high purchase price for a given stock will cause a splendid business to become a poor investment – if not permanently, at least for a painfully long period. Over time, however, investment performance converges with business performance. And, as I will next spell out, the record of American business has been extraordinary.
有時候,對某隻股票以過高的價格買入會讓一家卓越的企業變成一次糟糕的投資,就算不是永久性的,至少也要痛苦很長一段時間。然而,隨著時間的推移,投資業績與企業業績趨於一致。並且,正如我接下來要闡述的,美國的商業記錄非同尋常。

The American Tailwind
美國經濟的順風車

On March 11th, it will be 77 years since I first invested in an American business. The year was 1942, I was 11, and I went all in, investing $114.75 I had begun accumulating at age six. What I bought was three shares of Cities Service preferred stock. I had become a capitalist, and it felt good.
3月11日將是我第一次投資美國企業的77周年紀念日。1942年,我11歲,我傾盡所有投資114.75美元,這是我從六歲開始積累的資金。我買的是三股城市服務公司(Cities Service)的優先股。我成了一個資本家,感覺很不錯。

Let’s now travel back through the two 77-year periods that preceded my purchase. That leaves us starting in 1788, a year prior to George Washington’s installation as our first president. Could anyone then have imagined what their new country would accomplish in only three 77-year lifetimes?
現在,讓我們回到我購買股票之前的兩個77年的時期。這讓我們從1788年開始,也就是喬治-華盛頓(George Washington)就任美國第一任總統的前一年。那個時候,誰能想像得到他們的新國家會在短短三個77年的歷程中取得什麽樣的成就?

During the two 77-year periods prior to 1942, the United States had grown from four million people – about 1⁄2 of 1% of the world’s population – into the most powerful country on earth. In that spring of 1942, though, it faced a crisis: The U.S. and its allies were suffering heavy losses in a war that we had entered only three months earlier. Bad news arrived daily
在1942年之前的兩個77年的時間裡,美國從一個四百萬人口(約佔全世界人口的0.5%)的國家發展起來,一舉成為全世界最強大的國家。但是,在1942年春,美國面臨了一次危機:美國及其盟國在僅僅三個月前的戰爭中遭受了巨大損失。每天都傳來壞消息。

Despite the alarming headlines, almost all Americans believed on that March 11th that the war would be won. Nor was their optimism limited to that victory. Leaving aside congenital pessimists, Americans believed that their children and generations beyond would live far better lives than they themselves had led.
儘管新聞頭條讓人憂心忡忡,但幾乎所有美國人都堅信在3月11日戰爭將會取得勝利。他們的樂觀態度並不局限於那一次勝利。撇開天生的悲觀主義不談,美國人認為,他們的子女和後代會過上比他們好得多的生活。

The nation’s citizens understood, of course, that the road ahead would not be a smooth ride. It never had been. Early in its history our country was tested by a Civil War that killed 4% of all American males and led President Lincoln to openly ponder whether “a nation so conceived and so dedicated could long endure.” In the 1930s, America suffered through the Great Depression, a punishing period of massive unemployment.
當然,美國民眾知道,未來的路並非一帆風順。從來沒有一帆風順。在建國初期,我們的國家經受了一場內戰的考驗,這場內戰導致4%的美國男性死亡,林肯總統因此公開思考“這樣一個孕育於自由和奉行自由的國家能否長久存在。”在20世紀30年代,美國經歷了大蕭條,一段大規模失業的懲罰性時期。

Nevertheless, in 1942, when I made my purchase, the nation expected post-war growth, a belief that proved to be well-founded. In fact, the nation’s achievements can best be described as breathtaking.
儘管如此,1942年,當我買入股票的時候,國家期望戰後經濟增長,這一信念被證明理由充分。實際上,美國取得的成就可以說是驚人的。

Let’s put numbers to that claim: If my $114.75 had been invested in a no-fee S&P 500 index fund, and all dividends had been reinvested, my stake would have grown to be worth (pre-taxes) $606,811 on January 31, 2019 (the latest data available before the printing of this letter). That is a gain of 5,288 for 1. Meanwhile, a $1 million investment by a tax-free institution of that time – say, a pension fund or college endowment – would have grown to about $5.3 billion.
讓我們拿數字來說話:如果我的114.75美元投資於一個免費的標普500指數基金,並且所有股息進行再投資, 2019年1月31日我的股票價值會增長到(稅前)606,811美元(這封信出版前的最新可得數據)。獲利是5,288倍。同時,當時的一家免稅機構(比方說,養老金基金或大學捐贈基金)的100萬美元投資會增長到約53億美元。

Let me add one additional calculation that I believe will shock you: If that hypothetical institution had paid only 1% of assets annually to various “helpers,” such as investment managers and consultants, its gain would have been cut in half, to $2.65 billion. That’s what happens over 77 years when the 11.8% annual return actually achieved by the S&P 500 is recalculated at a 10.8% rate.
讓我再增加一個我認為會讓你大吃一驚的計算:如果這個假想的機構每年隻向各種“幫助者”支付1%的資產,如投資經理和顧問,那麽其收益會減半,為26.5億美元。當標普500指數實際實現11.8%的年回報率,在按照10.8%的回報率重新計算時,在77年的時間裡就會出現這種情況。

Those who regularly preach doom because of government budget deficits (as I regularly did myself for many years) might note that our country’s national debt has increased roughly 400-fold during the last of my 77-year periods. That’s 40,000%! Suppose you had foreseen this increase and panicked at the prospect of runaway deficits and a worthless currency. To “protect” yourself, you might have eschewed stocks and opted instead to buy 31⁄4 ounces of gold with your $114.75.
那些因政府預算赤字而經常看空美國經濟的人(正如我多年來經常做的那樣)可能會注意到,在我77年職業生涯的最後階段,我國的國債增加了大約400倍。那可是40,000%!假設你已經預見到這種增長,並對失控的赤字和無價值的貨幣前景感到恐慌。為了“保護”自己,你可能已經避開了股票,而是選擇以114.75美元的價格購買31/4盎司的黃金。

And what would that supposed protection have delivered? You would now have an asset worth about $4,200, less than 1% of what would have been realized from a simple unmanaged investment in American business. The magical metal was no match for the American mettle.
但這個保護措施能夠為你帶來什麽呢?假設你現在擁有的資產價值約為4,200美元,採取這種保護性的投資方式所獲得的收益,還不到美國商業中最簡單的非管理投資所能實現資產收益的1%。儘管黃金是一種神奇的金屬,但顯然在資本回報率方面它配不上美國的勇氣。

Our country’s almost unbelievable prosperity has been gained in a bipartisan manner. Since 1942, we have had seven Republican presidents and seven Democrats. In the years they served, the country contended at various times with a long period of viral inflation, a 21% prime rate, several controversial and costly wars, the resignation of a president, a pervasive collapse in home values, a paralyzing financial panic and a host of other problems. All engendered scary headlines; all are now history.
我們國家以兩黨製的方式取得了幾乎令人難以置信的繁榮。自1942年以來,我們共有七位共和黨總統和七位民主黨總統。在這些年裡,美國在不同時期經歷了長期的病毒式通貨膨脹,21%的優惠利率,幾次有爭議以及代價高昂的戰爭,總統辭職,房地產市場崩潰,金融危機癱瘓和許多其他問題。每一個都是一條可怕的頭條新聞;但現在這些已經都成為了歷史。

Christopher Wren, architect of St. Paul’s Cathedral, lies buried within that London church. Near his tomb are posted these words of description (translated from Latin): “If you would seek my monument, look around you.” Those skeptical of America’s economic playbook should heed his message.
聖保羅大教堂的建築師克里斯多夫-雷恩(Christopher Wren)被埋葬在倫敦教堂內。在他的墳墓附近張貼著這些描述性的詞語(翻譯自拉丁語):“如果你想尋找我的紀念碑,請環顧四周。”那些對美國經濟劇本持懷疑態度的人應該留意他的這段話。

In 1788 – to go back to our starting point – there really wasn’t much here except for a small band of ambitious people and an embryonic governing framework aimed at turning their dreams into reality. Today, the Federal Reserve estimates our household wealth at $108 trillion, an amount almost impossible to comprehend.
時間退回到1788年,這是我們的起點,除了一小群雄心勃勃的人和一個旨在將夢想變為現實的管理框架雛形之外,這裡確實什麽都沒有。到今天,美聯儲估計我們的家庭財富為108兆美元,幾乎無法想像。

Remember, earlier in this letter, how I described retained earnings as having been the key to Berkshire’s prosperity? So it has been with America. In the nation’s accounting, the comparable item is labeled “savings.” And save we have. If our forefathers had instead consumed all they produced, there would have been no investment, no productivity gains and no leap in living standards.
請記住,在這封信的前面,我描述的是如何留存收益是波克夏繁榮的關鍵。它一直跟美國的繁榮息息相關。在國家的會計中,可類比的項目應該是“儲蓄”。而且我們保留住了。如果我們的祖先消耗了他們所生產的所有產品,那麽就沒有投資,也就沒有生產力的提高,也沒有生活水準的飛躍。
************
Charlie and I happily acknowledge that much of Berkshire’s success has simply been a product of what I think should be called The American Tailwind. It is beyond arrogance for American businesses or individuals to boast that they have “done it alone.” The tidy rows of simple white crosses at Normandy should shame those who make such claims.
查理和我樂於承認,波克夏的大部分成功僅僅是搭上了美國經濟發展順風車的結果。對於美國企業或個人而言,吹噓自己“單槍匹馬做到了這一點”已經超越了傲慢。但是在諾曼底的一排排簡單的白色十字架應該讓那些提出這種要求的人感到羞恥。

There are also many other countries around the world that have bright futures. About that, we should rejoice: Americans will be both more prosperous and safer if all nations thrive. At Berkshire, we hope to invest significant sums across borders.
世界上還有許多其他國家都有光明的未來。關於這一點,我們應該感到高興:如果所有國家都能茁壯成長,美國將更加繁榮和安全。對於波克夏來說,我們希望能夠進行大規模的跨境投資。
Over the next 77 years, however, the major source of our gains will almost certainly be provided by The American Tailwind. We are lucky – gloriously lucky – to have that force at our back.
然而,在接下來的77年裡,我們收入的主要來源幾乎肯定也是依靠搭上美國經濟發展的順風車而獲得。我們很幸運,也很光榮,在我們的背後擁有這股力量。

The Annual Meeting
年會


Berkshire’s 2019 annual meeting will take place on Saturday, May 4th. If you are thinking about attending – and Charlie and I hope you come – check out the details on pages A-2 – A-3. They describe the same schedule we’ve followed for some years.
波克夏2019年年會將於5月4日星期六舉行。如果您正考慮參加,查理和我希望你來(參見第A-2頁和 A-3頁的詳細信息)。這裡描述了我們多年來遵循的相同時間表。
If you can’t join us in Omaha, attend via Yahoo’s webcast. Andy Serwer and his Yahoo associates do an outstanding job, both in covering the entire meeting and interviewing many Berkshire managers, celebrities, financial experts and shareholders from the U.S. and abroad. The world’s knowledge of what goes on in Omaha the first Saturday of every May has grown dramatically since Yahoo came on board. Its coverage begins at 8:45 a.m. CDT and provides Mandarin translation.
如果您不能參加我們奧馬哈的年會,請通過雅虎的網絡直播參加。Andy Serwer和他的雅虎工作人員在報導整個會議以及採訪美國和國外的許多波克夏經理、名人、金融專家和股東方面做得非常出色。自雅虎加入以來,全世界每年五月的第一個星期六對在奧馬哈發生的事情的瞭解程度已經大大增加。它的報導於上午8:45在CDT開始,並提供國語翻譯。

************
For 54 years, Charlie and I have loved our jobs. Daily, we do what we find interesting, working with people we like and trust. And now our new management structure has made our lives even more enjoyable.
54年來,查理和我都喜歡我們的工作。每天,我們都在做我們感興趣的事情,與我們喜歡和信任的人合作。現在,我們新的管理結構使我們的生活更加愉快。

With the whole ensemble – that is, with Ajit and Greg running operations, a great collection of businesses, a Niagara of cash-generation, a cadre of talented managers and a rock-solid culture – your company is in good shape for whatever the future brings.

也就是說,整個團隊通過Ajit和Greg的運營,實現了業務的擴展並使投資者的現金增值,還擁有一批才華橫溢的管理者和堅如磐石的文化,而這種文化無論如何都能夠使公司處於一個良好的狀態。

投資前的精準判讀:巴菲特多次推薦,質化分析的12項金律

投資前的精準判讀:巴菲特多次推薦,質化分析的12項金律
Investing Between the Lines: How to Make Smart Investment Decisions by Decoding CEO Letters

老闆誠信
管理人的誠信
來源書"永續事業模型"
分析何謂好公司,從哪裡著手,執行長的一封信,董事長的一封信裡面的用字來了解執行長個人特質,不是執行長寫的就沒參考價值。
用想投資的公司,去尋找董事長或CEO所寫給股東的信,來用來分析哪些公司比較實務,那些公司再隱瞞事實,相信自己的直覺,猶如國王新衣的小男孩,國王沒穿衣服,就真的沒穿,相信自己。
裡面有提到一些關鍵的名詞 營收 營業利益 淨利 每股盈餘 稀釋每股盈餘,是檢驗公司負責誠不誠信的關鍵字,基本上老闆要對股東們講解每年的獲利,而避重就輕的可能就有些許問題,有些公司還會創造自己的會計名詞那就還須再討論看看。